東京電力株価上昇の背景分析(2025年5月~6月)

株価上昇の概況

東京電力ホールディングス(東電HD、9501)の株価は、2025年5月中旬から6月中旬にかけて大きく上昇しました。特に6月10日に原子力規制委員会が柏崎刈羽原子力発電所6号機の試験運転を承認した直後から6営業日連続で株価が上昇し、株価は370円台から440円超まで20%以上急騰していますnote.com。出来高も通常の2倍近い水準に増加し、短期資金の流入による買い圧力が顕著となりましたnote.comnote.com。以下では、この株価上昇をもたらした背景要因を時系列も踏まえて整理します。

原発再稼働を巡る動き

規制当局の承認と試験運転開始: 2025年6月10日、原子力規制委員会は東京電力・柏崎刈羽原子力発電所6号機について、安全対策設備の**「試験使用」(試験運転)を承認しましたniikei.jp。同日中に東電は核燃料の装填作業を開始し、約2週間かけてプールから872体の燃料集合体を原子炉に移す計画ですniikei.jp。早ければ2025年8月にも原子炉を起動できる準備が整う見通しと報じられていますniikei.jp。この規制委承認は、福島第一原発事故以降停止している柏崎刈羽原発の再稼働に向けた初の具体的前進であり、「規制リスクの後退」**として投資家心理を大きく改善しましたnote.comnote.com。燃料費削減による収益改善期待も加わり、ニュース直後に東電株の急騰を招いた主要因といえます。

地元同意と政府の関与: 原発の実際の再稼働には地元自治体の同意が不可欠ですniikei.jp。新潟県の花角英世知事は再稼働是非の判断に慎重姿勢を崩していませんが、県民の意見を聴く公聴会開催などプロセスを進める考えを示していますniikei.jp。また花角知事は5月7日に霞が関を訪れ、原発立地地域への交付金(電源三法交付金)の対象地域拡大を政府に要望しましたasahi.com。柏崎刈羽原発から半径5~30km圏内の計8市町のうち4市町が交付金対象外となって不満が出ている現状を踏まえ、対象拡大によって「原発立地のメリット」を地域全体に行き渡らせる狙いですasahi.com。政府側も地域振興策の見直しを含め地元理解を得る努力を続けており、こうした動きは再稼働実現への環境整備として株式市場でも好感されています。

政府方針と計画への織り込み: 政府は東電の再建計画において原発再稼働を前提に組み込み始めています。2025年3月17日には政府が東京電力HDの「総合特別事業計画」変更を認定し、その中で**「2025年度から柏崎刈羽原発1基稼働」**を前提としましたsp.m.jiji.com。これにより年間約1,000億円の収支改善効果を見込んでいますsp.m.jiji.com。もっとも、現時点で地元同意は得られておらず実現性には不透明さが残るものの、政府が再稼働に向け踏み込んだ姿勢を示したことは投資家に「政策追い風」と映りました。また、この計画変更では柏崎刈羽の再稼働遅れにより1~2年で手元資金が不足する可能性に備え、遊休資産や子会社株の売却、原発や送配電投資の抑制など合理化策で1,000億円規模の収支改善を図る方針も報じられていますkabutan.jp。こうした経営努力と再稼働のセットによる財務改善計画は、株価上昇の下支え材料となりました。

(参考:原発再稼働が株価にもたらす効果)
原子炉の稼働は東電の業績に極めて大きなインパクトを与えます。原発は燃料費(ウラン燃料)が安価・安定で、同等の発電量を火力(LNG・石炭)で賄うより大幅なコスト削減が可能ですnote.com。柏崎刈羽6号機(135.6万kW)の再稼働が実現すれば、燃料費調整制度の期ずれ損失に苦しんできた東電に年間1,000億円規模の利益押上げ効果をもたらすと試算されていますsp.m.jiji.com。また規制当局の許認可リスクが一段階クリアされることで、将来の不確実性が低下し株式市場でのリスクプレミアム低下(評価額上昇)につながりますnote.com。実際、政府が原発の有効活用方針を打ち出した際には東電株が翌日に16%急騰した例もあり(岸田首相の所信表明演説※による2022年5月6日の株価反応)money.smt.docomo.ne.jp、「原発再稼働」は東電株の代表的なポジティブ材料と位置付けられています。

JERAの業績・海外展開と燃料調達動向

東電HDの収益構造において**JERA(ジェラ)**の存在は無視できません。JERAは東京電力グループと中部電力の共同出資(各50%)による国内最大の発電事業会社であり、火力発電・燃料上流投資・海外発電事業・再エネ事業まで手掛けます。東電HDは連結決算上JERAの業績を取り込んでおり、JERAの業績改善は東電の収益底上げに直結します。2022年度は燃料価格高騰で電力小売が大赤字となる一方、JERAの燃料トレーディング事業好調により東電の最終利益は辛うじて黒字を確保した経緯がありますmoney.smt.docomo.ne.jp。足元の2024年度(2025年3月期)も経常利益2,544億円のうち相当部分をJERA事業が稼ぎ出しています。

JERA業績と株価の関係: 近年のエネルギー市場では燃料価格の乱高下が激しく、JERAはLNG調達ポートフォリオの多様化やトレーディング力を活かして収益機会を捉えています。電力需給ひっ迫時にはスポット市場高騰で火力発電事業が利益押上げとなることもあり、JERAの好決算は東電株にポジティブ材料と受け止められます。もっとも2025年3月期は燃料費調整のタイムラグ影響でJERAの利益は前期比減少しましたtepco.co.jpが、これは既に織り込み済みでした。市場の視線はむしろ将来の安定収益確保策に向けられており、その点で6月に発表された大型契約は注目されました。

米国産LNG長期契約の締結: 2025年6月12日、JERAは**「年間最大550万トンの米国産LNG新規調達」**を決定したと発表しましたjera.co.jp。米国のエネルギー企業4社(NextDecade社、Commonwealth LNG社、Sempra社、Cheniere社)との間で、2030年前後から約20年間にわたり合計最大550万トン/年のLNGを調達する契約・基本合意を結んだものですjera.co.jpjera.co.jp。この数量はJERAの年間取扱LNG量の約16%に相当し、JERAの米国産LNG調達量は最大1,000万トン規模へ増加しますjp.reuters.com。調達契約はいずれもFOB(本船渡し)条件で仕向地制限がなく、高い価格競争力・柔軟性を確保した内容ですjera.co.jpjera.co.jp。ロシア・ウクライナ情勢以降のエネルギー安全保障環境を踏まえ、日本政府も日米エネルギー協力の一環としてこの契約締結を後押ししました(6月11日、米エネルギー省で日米政府高官立会いのもと表明)jera.co.jp。電力需要がデータセンターの普及等で増加する中、燃料調達先の多様化と長期契約による価格安定化は、東電にとって燃料費リスク低減と収益安定化につながる重要な材料ですjp.reuters.comjera.co.jp。市場では「将来の燃料費高騰リスクが和らぐ」と評価され、東電株への安心感となりました。

海外展開・脱炭素への取組: JERAは海外発電事業への投資や燃料上流権益の取得にも積極的で、近年は米国や台湾でのプロジェクト参画、豪州や中東からの燃料調達強化などグローバル展開を進めています。またアンモニア発電や水素利用による火力の脱炭素化にも取り組んでおり、2024年4~6月には愛知・碧南火力発電所4号機(石炭100万kW)で燃料の20%をアンモニアに置き換える実証に成功していますmeti.go.jp。このように将来を見据えた事業展開は東電グループ全体の持続可能性を高めるものであり、中長期の企業価値向上要因として投資家も注目しています。さらにJERAは2023年度に経常利益1兆円を超える国内最大級の利益体質となっており(燃料高騰期の一過性利益含む)、東電の財務基盤を支える屋台骨です。JERA関連の好材料(大型契約や高収益)は東電HDの株価を押し上げる一因となっています。

エネルギー政策の変化と電力需給動向

GX脱炭素電源法の施行: 2025年6月、日本政府はエネルギー政策の柱となる「GX(グリーン・トランスフォーメーション)脱炭素電源法」を施行しましたshiruto.jpshiruto.jp。この法律は脱炭素とエネルギー安定供給、経済成長を同時に実現することを目指す包括的枠組みで、再生可能エネルギーの最大限導入と原子力の安全確保を大前提とした活用促進を掲げていますshiruto.jp。具体的には、(1) 再生エネを第一の電源として位置付けつつ原子力も安全が確保できる範囲で最大限活用し、不足分を化石燃料で補う長期電源構成ビジョンを示すこと、(2) 再エネ・原子力双方を国が制度的に支え責任を持って推進していく姿勢を明確化すること、が盛り込まれましたshiruto.jp。原子炉の新増設や運転延長を可能にする関連法改正も束ねられており、政府が原発再稼働と新たな原発建設にコミットする方針を示した点は重要ですshiruto.jpshiruto.jp。島田幸司・立命館大教授は「国が安全な再稼働や新増設にコミットしない限り電力会社も投資を進めにくい状況だったが、この法律で方向性が示され動き出しやすくなった」と解説していますshiruto.jpshiruto.jp。こうした政策環境の変化は東電株に追い風となる長期材料であり、「脱炭素・電力安定供給に向け原発重視」の流れが投資家の東電株見直しにつながっています。

エネルギー基本計画と電源構成目標: 政府は2025年2月に第7次エネルギー基本計画の概要を公表し、2040年度の電源構成の見通しを示しました。それによれば再生可能エネルギー比率を4~5割程度、原子力を2割程度、火力を3~4割程度と想定していますshiruto.jp。これは従来見通しの延長線上ではあるものの、GX関連法制でその達成に向けた具体策(市場制度整備や支援策)を明確にした点が新味ですshiruto.jpshiruto.jp。政府が原子力を含む脱炭素電源へ長期のコミットメントを示したことで、東電の原発再稼働や将来的な新型炉開発にも追い風が吹くと見られます。実際、岸田政権下では既存炉の60年超運転を可能にする制度改正や、次世代革新炉の開発・建設に向けた検討開始が決定されました(2023年のGX基本方針)。これら政策方針の変化は、市場に「東電の原発資産が再評価される可能性」を意識させ、東電株の中長期的な価値見直しを促しています。

電力需給ひっ迫と原子力の必要性: 日本の電力需給は近年逼迫傾向が続きました。特に猛暑や厳冬時のピーク需要に対し、供給予備率3%を確保するのがギリギリの状況が各地で起きています(政府は2025年夏も全エリアで猛暑想定時に最低予備率3%を確保見込みと発表tepco.co.jptepco.co.jp)。再エネ拡大に伴い天候による出力変動リスクも増す中、安定出力電源である原子力の重要性が再認識されています。こうした状況下で政府・電力各社は老朽火力の休廃止を延期したり容量市場で供給力を確保する対策を講じていますが、それでも2020年代後半以降は原発の再稼働・新増設なしには安定供給と脱炭素の両立が難しいと見られます。実際、2023年以降、政府高官や有識者から「このままでは電力不足が経済成長の制約になりかねない」「原発再稼働の加速が必要」といった発言が相次ぎました。また国際的にもエネルギー安全保障上、ウラン燃料は一度調達すれば長期間運転できる強みが評価され、欧州などでも原発回帰の動きがあります。日本国内の世論も電力料金高騰や逼迫を受けて原発再稼働容認論が広がりつつあり、2025年時点で政治・社会的環境が原発重視に傾いていることは東電株の追い風と言えるでしょう。

以上の政策・需給動向を背景に、「原発の再稼働・活用」という東電に有利なストーリーが現実味を帯びてきたことが、過去1か月の株価上昇基調を支える重要な土台となりました。

IR発表・決算動向と市場の評価

2025年3月期決算と業績見通し: 東電HDは4月30日に2025年3月期(2024年度)決算を発表しました。連結売上高は6兆8,103億円(前期比▲1.6%)、経常利益2,544億円(▲40.2%減益)となり、燃料価格低下に伴う燃料費調整額減少で売上が減る一方、燃料費調整の期ずれ損失拡大などで利益が落ち込む結果でしたfinance.yahoo.co.jp。最終利益は1,612億円(▲39.8%)の黒字を確保していますfinance.yahoo.co.jp。もっとも2026年3月期業績予想は未定とされましたfinance.yahoo.co.jp。これは柏崎刈羽原発の再稼働時期が不透明で業績影響が大きく変わり得るためですが、市場では「再稼働がなければ厳しい決算」と改めて認識される一方、「再稼働が実現すれば一転して大幅増益余地がある」と評価されました。実際、政府認定の再建計画では2025年度以降に原発1基が動けば年1,000億円の収益改善につながり、純利益も2025年3月期の572億円から2031年3月期に2,277億円へ増加すると試算されていますsp.m.jiji.comsp.m.jiji.com。再稼働が遅れる場合でも資産売却や追加支援で資金繰りに目途を付ける方針が示されており、決算発表自体はサプライズなく通過しました。

投資家・市場の反応: 株式市場での東電に対する評価は、原発再稼働の可能性次第で大きく分かれています。証券各社のアナリスト予想を集計したコンセンサスでは、6月中旬時点で**「売り」寄り(強気買い1名・強気売り2名、平均目標株価384円)と慎重な見方が優勢でしたminkabu.jp。大手日系証券は5月末時点でも東電HDのレーティングを「アンダーパフォーム(弱気)」に据え置き、目標株価を300円から280円に引き下げるなど慎重姿勢を崩していませんkabuyoho.jp。これは当面の業績低迷や巨額の廃炉・賠償負担を重視した評価です。一方で、市場全体では国内外の機関投資家が日本株のバリュー株に注目を高める中、PBR(株価純資産倍率)0.2倍前後と解散価値に比し著しく割安な東電株に長期投資マネーが流入しつつあるとの見方もあります(実際BPSは1株あたり約1,700~2,300円kabuyoho.jpに対し株価は400円台で推移)。4月には株式新聞が「原発再稼働をにらみ長期投資の局面が始まりつつある」と指摘し、2026年3月期以降の収益改善を睨んだ押し目買いスタンスを示唆しましたkabushiki.jp。また米金利上昇下でディフェンシブ株として電力株が見直される**傾向もあり、「電力株は相場調整局面で相対的に強い」という観点から東電を含む電力各社へ資金配分を高める投資家もいますmoney.smt.docomo.ne.jp。

IR・経営改革の評価: 東電自身もIR(投資家向け広報)や経営改革を通じて市場の信頼回復に努めています。前述のとおり3月に発表・認定された総特計画(暫定版)では、原発再稼働を前提にしつつも万一遅れた場合の手当(資産圧縮や支援枠拡大)も盛り込みましたkabutan.jpsp.m.jiji.com。政府との連携の下、「廃炉・賠償に年間5,000億円を充当しつつも持続的な資金確保を図る」方策を示したことは、債務超過懸念の後退につながっていますsp.m.jiji.comsp.m.jiji.com。もっともフリーキャッシュフローは2025年3月期▲5,205億円、再稼働を仮定しても2026年3月期▲4,461億円と巨額赤字が続く試算でありsp.m.jiji.com、財務の脆弱性が完全に解消されたわけではありません。この点について、2025年6月にはS&Pが東電HDの格付見通しを「ネガティブ(弱含み)」に変更するなど厳しい評価もありますdisclosure.spglobal.com。しかし裏を返せば原発再稼働が実現し収益改善が軌道に乗れば、格付機関やアナリストの評価も大きく好転し得る状況です。市場参加者の間では「柏崎刈羽の再稼働が見えれば東電の業績は飛躍的に向上しうる」との期待が根強く、実際6月10日以降の株価上昇はその期待感が具体的進展を得て一気に顕在化した形と言えます。

おわりに(まとめ)

以上の分析を総合すると、東京電力HDの株価が過去1か月で上昇した背景には、原子力発電所再稼働への具体的進展とそれを支える政策・経営面の追い風が重なったことが大きいと考えられます。6月10日の規制委員会承認という明確な材料により、再稼働期待が一気に高まりましたniikei.jp。同時に、政府のエネルギー政策転換(GX法施行や原発延長容認)により「原発重視」の方向性が示されたことshiruto.jp、JERAのLNG長期契約締結に見る燃料コスト低減・安定化策jp.reuters.com、そして東電自身の再建計画で再稼働を織り込んだ収支改善策sp.m.jiji.comが示されたことが、投資家に東電の将来像をポジティブに描かせました。株価は足元で年初来高値圏に接近していますがfinance.yahoo.co.jp、この上昇の土台には原発再稼働という構造的な収益改善期待が横たわっています。もっとも実際の商業運転再開までには地元同意や追加の検査工程などハードルも残されておりniikei.jp、短期的には材料出尽くしによる調整リスクも指摘されていますnote.com。今後、柏崎刈羽6号機の燃料装填完了から試運転・本格稼働、さらには7号機や他社原発の動向に至るまで、ニュースフローに応じて電力株が大きく反応する局面が続くでしょう。東電株に投資する上では、政策・規制の動きやエネルギー市場動向を注視しつつ、中長期的な視点で原子力事業の行方を見極める必要があると言えます。

参考文献・出典: 本レポートは政府発表資料、企業IR資料、報道記事等の一次情報に基づいて作成しました。主要な出典として、原子力規制委員会の承認に関する東電リリースniikei.jp、新潟県知事の要望(朝日新聞)asahi.com、政府認定の東電再建計画(時事)sp.m.jiji.com、JERAのプレスリリースjera.co.jp・ロイター報道jp.reuters.com、GX脱炭素電源法に関する解説shiruto.jp、決算短信要約(Yahoo!ファイナンス)finance.yahoo.co.jpなどを参照しています。各種発表の日時と内容は本文中に記載の通りです。これらの情報を総合し、東京電力株価上昇の背景を明確に分析いたしました。
鉛から金を生成する技術と金相場への影響

現代の錬金術と金相場への影響

研究機関・実施主体

今回「鉛から金を作る」技術を実現したのは、スイス・ジュネーブに所在する欧州原子核研究機構(CERN)のALICE実験チームですpc.watch.impress.co.jp。ALICE(大型イオン衝突型実験)は大型ハドロン衝突型加速器(LHC)を用いた国際共同研究プロジェクトで、世界各国の物理学者が参加しています。2025年5月、同チームは物理学術誌において実験結果を発表し、中世の錬金術師が夢見た「鉛を金に変換する」事象の検出に成功したと報告しましたpc.watch.impress.co.jppc.watch.impress.co.jp。実験はCERNの巨大加速器設備を使って行われ、特定の条件下で鉛原子核が一瞬だけ金に変わる現象を観測しています。

技術の原理・方法

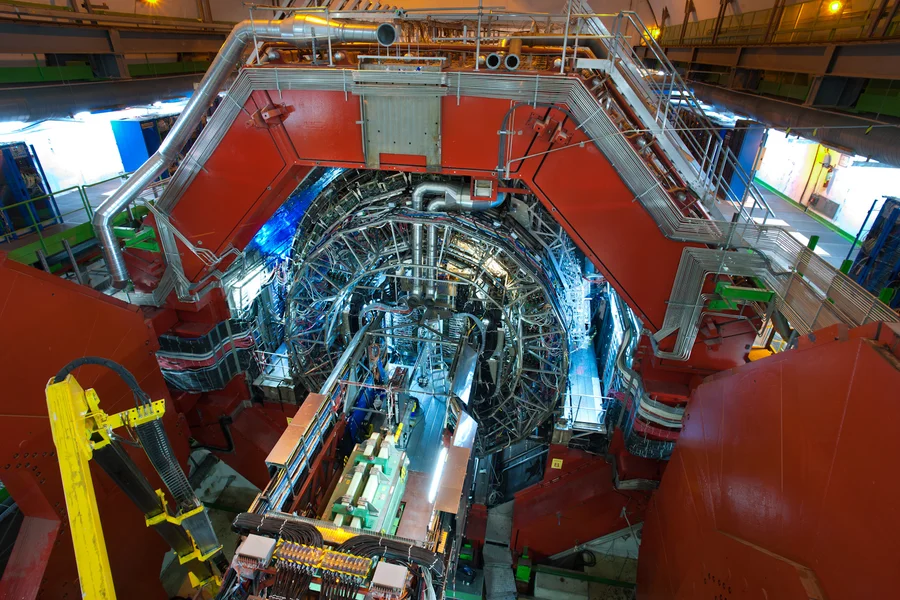
CERNのALICE検出器

大型ハドロン衝突型加速器(LHC)で重イオン(鉛原子核)同士を光速近くまで加速し衝突させることで、稀に「鉛から金への核変換」現象が起きるpc.watch.impress.co.jp。
この技術の基本原理は原子核の核変換(トランスマutation)です。鉛は原子核に82個の陽子を持ち、金は79個の陽子を持ちます。したがって鉛から陽子3個を取り除けば金に変わり得るわけですが、化学的手段では不可能なため錬金術師たちは失敗してきました。しかし現代の加速器科学では、鉛の原子核同士を高速でニアミス衝突(かすめ合うようにすれ違う衝突)させることで、強力な電磁場を発生させることができますpc.watch.impress.co.jp。この電磁場により高エネルギーの光子(ガンマ光)が飛び交い、一方の鉛原子核から陽子が3つはじき飛ばされる現象(電磁解離)が誘発されましたpc.watch.impress.co.jp。結果として鉛の原子核(陽子82個)が陽子79個の原子核に変化し、瞬間的に金の原子核が生成されたのですpc.watch.impress.co.jppc.watch.impress.co.jp。言わば大型加速器を「賢者の石」の代わりに用いることで、物理学的に鉛→金の核変換を達成した現代の錬金術と言えます。

科学的再現性と実用化の見通し

ALICE実験チームは、2015~2018年のLHC運転期間(Run 2)中に行われた複数の重イオン実験で、この核変換現象を系統的に検出・測定することに成功しましたpc.watch.impress.co.jp。論文によれば、4回の主要な実験で合計約860億個もの金原子核の生成を確認していますpc.watch.impress.co.jp。この成果は再現性を持って観測されたものであり、科学的な現象として確かに「鉛から金」は可能であることが示されました。しかし、実用化という観点では依然として「富への希望は打ち砕かれた」状態ですpc.watch.impress.co.jp。生成された金原子核は極めて不安定で、一瞬で崩壊(他の粒子に分裂)してしまい長時間存在しませんpc.watch.impress.co.jp。また、860億個というと莫大に聞こえますが、質量に換算するとわずか29ピコグラム(1兆分の2.9×10^-11グラム)に過ぎませんpc.watch.impress.co.jp。LHCの性能向上による後続実験(Run 3)では金生成数が約2倍に増えたものの、それでも指輪1個分の金にも遥かに届かない(必要量の何兆分の1)というオーダーでしたpc.watch.impress.co.jp。さらに、このプロセスには巨大な加速器設備と莫大なエネルギーが必要であり、1ピコグラムの金を作るコストは天文学的金額になりますwiserinvestor.com。CERN研究者自身も「ゴールド作りでひと儲けする計画はない」と述べており、今回の技術はあくまで核物理学の知見向上(光子が原子核に及ぼす影響の理解や、加速器のビーム損失対策など)を目的としたものですscientificamerican.com。以上より、この技術は科学的興味としては画期的ですが、再現性があるからといって実用的に大量の金を生産できる段階には全くなく、商業化の見通しも立っていませんgizmodo.jpwiserinvestor.com。

報道後の金相場の短期的動向

日経新聞など一般メディアでこの「鉛から金」の成功が伝えられると、金市場でも一時的に話題となりました。実験発表直後の2025年5月中旬、国際金価格は一時調整局面を迎えています。例えばフォーブス誌は、4月下旬に1トロイオンス=3,433ドルの史上高値を付けた金相場が、その後約3週間で3,208ドル近辺まで下落した一因に「政治的要因(ウクライナや中東での和平期待)と科学的要因の二重の打撃」があったと分析していますrepublicofmining.com。特に欧州市場では、CERNによる人工的な金生成実験の結果に投資家の関心が集まり、「実験室で金が作れるようになった」とのニュースが心理的な売り材料として意識されたとも報じられましたrepublicofmining.com。もっとも、この下落は短期的な調整に留まり、実験の詳細が知られるにつれて金価格は再び持ち直しています。実際、6月半ばには金相場は1オンス=3,400ドル台まで回復し、今回のニュースが長く価格を押し下げ続けることはありませんでした。短期的には「供給増の可能性」というセンセーショナルな見出しが市場を一瞬揺るがせたものの、冷静な分析により実質的な影響は限定的であると認識されたと言えます。

市場関係者やアナリストの見解

専門家や市場関係者からは、この技術の金市場への影響について概ね冷静なコメントが寄せられています。主な見解をまとめると次のとおりです。

  • 金融アドバイザー(ケース・スミス氏):今回の「鉛から金」実験は興味深い快挙だが、経済的には全く非現実的であり「 mere atoms の金」を得るのに莫大なコストと高度な設備を要するため、市場の供給・需要バランスを変えるものではないwiserinvestor.com。実験成功はニュースとして人々を惹きつけるが、金の供給構造や投資原則を見直す根拠にはならないと指摘していますwiserinvestor.com。
  • 資産運用会社ポートフォリオマネージャー(ハカン・カヤ氏):現状ではスケールアップは非現実的で「経済的に魅力がないし拡張性もない(not scalable)」としつつも、歴史的に「最初は採算が取れなくても技術進歩で商業化に至った例もある」ため将来を完全否定はできないと述べていますmoneyweek.commoneyweek.com。仮に将来この技術が実用化し鉛から大量の金を直接生産できるようになれば、金の希少価値は損なわれ価格に下押し圧力がかかるだろうと分析していますmoneyweek.com。ただしその可能性は極めて低く、実現するとしても数十年規模の技術的飛躍が必要との見解ですmoneyweek.com。
  • 市場アナリスト全般:多くのアナリストは、今回の技術が当面は金価格に与える実質的影響は皆無との見方で一致しています。特に金は宝飾用途だけでなく投資資産や中央銀行の準備資産としての需要があり、その価値は供給量だけで決まるものではありません。CERNの実験は供給構造を直接変えるものではなく、**「実験室レベルの科学的成果がすぐに市場を飽和させることはない」**と強調されていますwiserinvestor.com。現物の金地金マーケットにおいても、今回のニュース後にパニック的な売りや価格崩壊は起きておらず、市場参加者は概ね冷静でした。

金の供給構造への影響と長期的展望

今回の技術が金の供給構造に与える直接の影響は現時点では皆無です。金の世界生産量は年間数千トン規模ですが、CERNの加速器で作り出せた金はピコグラム(1兆分の1グラム)単位であり、とても工業的生産とは呼べませんpc.watch.impress.co.jp。また生み出された金原子核はすぐ崩壊してしまうため、現実には金のインゴットやコインとして取り出すことすら不可能ですgizmodo.jp。したがって金の「地上在庫」や「供給フロー」を増やす効果はゼロと言えます。採掘やリサイクルによる従来の供給源を脅かすものではなく、中央銀行が保有する金準備にも影響はありませんwiserinvestor.com。

長期的に見ても、この技術が金市場を撹乱する可能性は極めて低いと考えられます。仮に数十年後、技術革新で鉛から金への核変換プロセスが飛躍的に効率化・低コスト化し、大量生産が現実味を帯びれば、金の希少性は損なわれ市場構造は根本から変わるでしょうmoneyweek.com。その場合、地下資源としての金の価値は下落し、「人造金」によって供給が事実上無尽蔵となれば価格は大きく低下する可能性があります。これは過去に人工ダイヤモンドが登場し天然ダイヤの市場価格が下落圧力を受けた事例にも類似しますwiserinvestor.commoneyweek.com。もっとも、ダイヤモンドの場合でも「天然物」には希少価値として一定のプレミアムが残りました。同様に、仮に人工的に金を量産できる時代が来ても、「天然の金」がコレクターズアイテム的な位置づけで特別視される可能性はありますmoneyweek.com。いずれにせよ、そのような未来は現段階では仮想的な思考実験に過ぎず、多くの専門家は「我々の生きているうちに金が実験室で量産されることはないだろう」と見ています。

金相場への実質的・心理的影響の評価

総合すると、今回報じられた「鉛から金を作る技術」の金相場への影響は、心理的インパクトはあったが実質的影響は極めて限定的と評価できます。確かに報道直後には「将来的に金の供給が無限に増えるのでは」という連想から一部投資家に不安が広がり、短期的な利益確定売りや価格調整が見られましたrepublicofmining.com。しかし、その心理的な動揺も科学的事実が理解されるにつれ沈静化しています。市場は早々に「この技術が現実の金供給や価格形成を左右するものではない」と織り込み、むしろ金価格は依然としてインフレや地政学リスク、中央銀行の需要といったファンダメンタルズによって動いていますwiserinvestor.com。一時的な話題性に比べ、金市場の基調には大きな乱れが生じなかったことからも、投資家心理への影響は一過性であったと言えるでしょう。

結論として、CERNの現代の錬金術は科学的快挙ではあるものの、金相場においては「興味深い豆知識」程度の位置づけに留まっています。金は古来より希少性と人々の信認に支えられて価値を保っており、それが突然揺らぐ状況には至っていません。むしろ今回の出来事は、金という資産の価値が実物の供給量以上に人々の心理的信頼に根ざしていることを再認識させる機会にもなりましたwiserinvestor.com。投資戦略の面でも、この種のニュースで慌てて方針転換する必要はなく、金の位置づけは従来通り「安全資産・価値の保存手段」として当面は維持される見通しです。wiserinvestor.comwiserinvestor.com今後も科学技術の進歩には注視が必要ですが、少なくとも現時点では金相場への影響は主に心理的な範囲に留まり、実質的な価格決定要因とはならないと評価できます。

参考文献・情報源: 金の核変換実験に関するCERN/ALICEのプレスリリースおよび報道pc.watch.impress.co.jppc.watch.impress.co.jp、国内外メディアによる市場分析・専門家コメントrepublicofmining.comwiserinvestor.commoneyweek.comなど。今回の分析はこれら公表情報に基づいており、画像は研究に使用された加速器施設(ALICE検出器)を示しています。pc.watch.impress.co.jp

Favicon
Favicon
Favicon
Favicon
Favicon

情報源

イスラエル‐イラン緊張激化による株式市場への影響(2024年後半~2025年6月)

株式市場全体への短期・中期的影響

2024年後半から2025年6月にかけて、中東の地政学リスク、とりわけイスラエルとイラン間の戦争的緊張が高まりました。特に2025年6月中旬にイスラエル軍がイランの核関連施設などへの空爆を行い、イランも報復ミサイル攻撃に踏み切ったことで、市場は急激なリスクオフ(資産回避)反応を示しましたreuters.comreuters.com。短期的には世界的な株価急落とボラティリティ急上昇が見られ、日米の主要株価指数も大幅下落しました。例えば、この衝突が報じられた2025年6月13日には、日経平均株価が前日比約0.9%安(取引中には一時1.7%安の大幅下落)となりbloomberg.co.jp、同日アメリカでもS&P500種株価指数が-1.13%、NASDAQ総合指数が-1.30%、ダウ工業株30種平均が-1.79%と急反落していますbloomberg.co.jp。これはそれまでの週初の上昇分をほぼ打ち消す下げ幅となりましたbloomberg.co.jp。

中期的な影響については、紛争の規模と持続期間によって異なります。市場関係者の分析によれば、仮に中東での軍事衝突が短期で収束する場合、今回の急落は一時的な調整にとどまり、その後はファンダメンタルズ(経済指標や企業業績)次第で持ち直す可能性があります。一方、紛争が長期化・拡大して原油供給に支障をきたす事態となれば、インフレ加速や景気減速懸念を通じて株価の下押し圧力が中期的にも続く恐れがありますreuters.combloomberg.co.jp。実際、ウェルズ・ファーゴのストラテジストは「中東で大規模な戦争が再燃すれば地政学的ストレスが高まり、原油高騰を招く」ものの、長期投資家にとっては米大型株や商品への押し目買い機会ともなり得ると指摘していますreuters.com。今回の衝突による市場急変動後も、「紛争が今後数日で大幅悪化せず中東全般に広がらなければ、原油価格はやがて下落に転じ、市場も落ち着きを取り戻す可能性が高い」との見方もありましたbloomberg.co.jp。逆に拡大すれば世界経済の減速に一段と拍車をかけるリスクがあるため、投資家は事態の推移を注視しています。

なお、2024年後半時点ではイスラエルとハマスの紛争継続やイランとの緊張がくすぶっていたものの、当時は金融市場全体への影響は限定的でした。野村證券のストラテジストは「ハマス襲撃(2023年10月)以降も原油価格はむしろ低下し、日米株式は史上最高値更新を続けていた」と指摘しており、中東情勢よりも景気動向や金利見通しが株価を左右していたと分析していますnomura.co.jp。しかし今回は、イスラエルとイランという国家間の直接衝突に発展したことで、マーケットへの衝撃がより大きく表れています。

主要セクターへの影響(エネルギー・防衛・ハイテクなど)

地政学リスクの高まりにより、セクター間で明暗が分かれました。エネルギー関連株は原油急騰を追い風に上昇しています。中東情勢の緊迫化で世界の原油供給不安が高まると、石油メジャーや資源株に買いが入り、米市場ではエクソンモービルやダイアモンドバック・エナジーがそれぞれ+2~3%超の上昇となりましたreuters.com。東京市場でも鉱業株や石油・石炭製品株が値上がりし、原油高メリット銘柄が買われていますbloomberg.co.jp。また有事の拡大観測から防衛関連株も世界的に物色され、米国ではロッキード・マーティンやRTX、ノースロップ・グラマンといった防衛大手が軒並み3%超上昇しましたreuters.com。日本でも防衛装備品を手掛ける三菱重工業やIHIなどが買われ、防衛セクターの一角が相対的に強い動きとなっていますbloomberg.co.jp。

一方、ハイテク株は総じて軟調でした。リスク回避ムードの中でハイテク・グロース株は売られやすく、米国市場では情報技術セクターが-1.5%と市場平均以上に下落していますreuters.com。大型ハイテク企業も軒並み値を下げ、例えばエヌビディアやアップルが2%前後の下落となりましたreuters.com。日本市場でも指数寄与度の高い半導体株の一角が売られ、主力ハイテク銘柄が軒並み安となって日経平均を押し下げましたjp.reuters.com。半導体などハイテク株には米金利上昇観測(インフレ警戒)も逆風となりやすく、地政学リスクによる原油高⇒インフレ懸念の連想で売りが出やすかった面がありますbloomberg.co.jpbloomberg.co.jp。

加えて、空運や旅行産業も大きな打撃を受けています。原油高による燃料コスト上昇や中東情勢不安から渡航需要の減少が懸念され、米航空株ではデルタ航空が-3.8%、ユナイテッド航空-4.4%、アメリカン航空-4.9%と急落しましたreuters.com。東京市場でも空運業が33業種中最大の下落業種となり、航空株に売りが広がりましたjp.reuters.com。自動車株も為替の円高や世界景気への不透明感から売られbloomberg.co.jp、米国トランプ政権が示唆した自動車関税引き上げ懸念も重なって輸送用機器セクターの下げを助長していますbloomberg.co.jp(※トランプ大統領は紛争と同時期に貿易面で強硬姿勢を示し、市場心理を冷やしました)。

原油価格の高騰と株価への波及

イスラエルとイランの武力衝突は原油価格を急騰させました。中東での戦火拡大は石油の供給途絶リスクにつながるため、報道直後に原油先物価格が急伸しました。指標の北海ブレント原油先物は一時前日比13%超高騰し、その日の終値でも約7%高い1バレル=74.23ドルに達していますreuters.com。米WTI原油も7.6%高の72.98ドルに急上昇し、天然ガス価格も欧米で数%単位の上昇となりましたreuters.com。この原油高を受けてエネルギー株が買われた反面、原油高=コスト増圧迫やインフレ加速との見方から広範な株式市場にはマイナス材料となりましたbloomberg.co.jpbloomberg.co.jp。

特に懸念されるのは、原油高が各国のインフレ率を押し上げ、金利見通しに影響することです。米国ではエネルギー価格上昇が「インフレ抑制の追い風から一転して逆風に変わった」との指摘もありbloomberg.co.jp、原油高が長引けば米連邦準備理事会(FRB)の金融政策緩和(利下げ)観測が後退しかねない状況ですbloomberg.co.jp。実際、中東での紛争勃発直後、米長期金利は一時安全資産買いで低下したものの、その後原油急騰によるインフレ再燃懸念で上昇に転じましたbloomberg.co.jpreuters.com。日本も例外ではなく、T&Dアセットマネジメントの浪岡宏ストラテジストは「原油価格の高騰で米国が利下げしにくくなりスタグフレーションに陥れば、日本経済もネガティブなショックを受ける」と分析していますbloomberg.co.jp。

もっとも、市場では「原油価格の持続的な上昇は現時点で基本シナリオとは見ていない」との声もありますbloomberg.co.jp。プランテ・モランのジム・ベアード氏は「紛争が今後さらに拡大しない限り、原油相場は再び下落する可能性がある」と述べており、現状では中東情勢が沈静化すれば原油高も一時的との見立てもありますbloomberg.co.jp。しかし仮にホルムズ海峡の封鎖など最悪の事態になれば「世界の石油供給の3分の1が通過する要衝が閉鎖され、世界市場に極めて深刻な影響を及ぼし得る」との警告も出ていますreuters.com。要するに、原油価格の動向とそれが及ぼすインフレ・企業収益への影響が、今後の株価動向を左右する重要なファクターとなっています。

投資家心理とリスクオフ傾向

イスラエルとイランの衝突は、投資家心理に急速なリスクオフ(危険資産回避)をもたらしました。安全資産への資金シフトが起こり、典型的な「有事の避難先」である金価格は1.4%上昇してトロイオンスあたり3,431ドルとなり、過去最高値(3,500ドル)に迫りましたreuters.com。また米国市場の恐怖指数と呼ばれるVIX指数も急騰し、6月13日には20.82と3週間ぶりの高水準で引けていますreuters.com。VIX先物にも買いが入り、短期的なボラティリティ上昇に対するヘッジ意欲の高まりが示されましたreuters.com。「投資家はリスク資産からのダッシュ(退避)に動いており、ボラティリティ先物の期近物が先物の長期限月水準に迫るようなら、さらなるヘッジが正当化される局面だ」との指摘もありますreuters.com。

為替市場でも安全通貨への資金流入と巻き戻しが交錯しました。初動では米ドルや日本円、スイスフランなどが買われ、スイスフランは対ドルで一時今年最強値を付け、円相場も一時1ドル=142円台前半まで急騰しましたreuters.com。しかしその後、ドルは基軸通貨としての地位から地政学リスクプレミアムを獲得して買われ直し、ドル指数(DXY)は前日比+0.5%上昇して98.16に反発しましたreuters.com。円は結局対ドルで安全買いの利益確定売りに押されて前日比0.34%安の1ドル=144円近辺まで下落し、最初の上昇分をほぼ失って引けていますreuters.com。市場参加者からは「紛争が短期で終息すればドル安基調は続くだろうが、長期化すれば地政学リスク要因でドルが支えられる可能性もある」との見解が出ていますreuters.com。一方、日本円についても「有事の円買い」は限定的との声があり、これは円自体が原油高による日本経済への悪影響懸念で安全資産としての魅力が相対的に低下する場面があったためですreuters.com。

総じて、投資マインドは短期的に**「リスク回避」一色**となりました。株式から債券・金への資金シフトが見られたほか、投資家のリスク許容度低下で株式市場の流動性も一時的に低下しています。市場ストラテジストは「国内外の緊張が混在する状況は不確実性を高め、しばらくは慎重姿勢が妥当だ」と指摘していますreuters.com。実際、SBI証券の鈴木英之氏も「中東情勢は1日で消化できる問題ではなく、しばらくリスクオフムードが続く可能性がある。地政学リスク長期化の恐れがあり、積極的にポジションを取りにくい」とコメントしておりjp.reuters.com、投資家心理は当面守りに傾いているようです。このようにリスク資産を圧迫する材料が台頭すると、市場のボラティリティが上昇し、安全資産が選好される典型的な動きが確認されました。

日本市場の具体的な反応(日経平均・TOPIXなど)

日本株式市場は中東リスクの高まりに敏感に反応しました。2025年6月13日の東京市場では、朝方から「イスラエルがイランを攻撃した」との報が伝わり、投資家は一斉にリスク回避姿勢を強めましたjp.reuters.com。日経平均株価は前日比42円安と小幅安で寄り付いた後に急速に下げ幅を拡大し、前場中盤には一時632円安(-1.7%)の37,540円まで急落しましたjp.reuters.com。その後は円高進行が一服したことや押し目買いも入り、下げ渋って引けにかけて下落幅を338円安(-0.9%)まで縮小していますjp.reuters.com。終値は37,834.25円となり続落で取引を終えましたjp.reuters.com。東証株価指数(TOPIX)も0.95%安の2756.47とほぼ1%の下落となり、プライム市場指数も0.95%安でしたjp.reuters.com。東証プライム全体の売買代金は5兆円を超え、地政学リスクに絡む観測報道としては活発な売買が生じたといえますjp.reuters.com。

日本株のセクター別では空運、繊維、サービス業など景気敏感・内需系を中心に33業種中26業種が下落し、特に空運株は燃料高懸念で大きく売られましたjp.reuters.com。自動車株も円高と米関税リスクを嫌気して軒並み安く、電機(ハイテク)、化学、非鉄金属、繊維など素材産業まで幅広く売られていますbloomberg.co.jp。銀行・保険など金融株も金利低下をマイナス視して売られる展開でしたbloomberg.co.jp。一方、鉱業や石油・石炭製品といったエネルギー関連株は原油高メリット期待から上昇しましたbloomberg.co.jp。また、防衛関連の一角である三菱重工やIHIが買われ、海運株も「有事で運賃上昇」との思惑から上昇していますbloomberg.co.jp。このように日本市場でも資源・防衛株高&輸出株安という構図が鮮明でした。

為替相場では、一時急激な円高が進行しました。報道直後に投資家がリスクヘッジで円買いを進めたため、ドル円相場は142円台後半から142円80銭前後へと急騰し、約1週間ぶりの円高水準を付けましたbloomberg.co.jp。もっとも円高は長続きせず、その後は再び143円台後半まで円安が進行していますbloomberg.co.jp。円高一服につれて株式市場も下げ渋りましたが、為替の不安定さが残る限り日本株の上値も重いとの見方がありますjp.reuters.com。市場では「為替が再び円高方向に振れるリスクもあり、日本株の上値は当面重そうだ」(外資証券アナリスト)との声が聞かれ、日経平均は37,000円~38,000円台での推移を予想する向きもありましたjp.reuters.com。

日本株は直前まで年初来高値圏にあったため、今回の地政学リスクが格好の利益確定売りのきっかけになった側面も指摘されていますbloomberg.co.jp。りそなHDの武居ストラテジストは「日本株が高値圏にあったため、地政学リスクの高まりが大口海外投資家の利食い売りを誘発した可能性がある」と述べ、実際にTOPIXコア30指数(主力大型株指数)の下げが目立った点からも海外勢のポジション調整が示唆されると分析しましたbloomberg.co.jp。もっとも足元では下値で押し目買いも観測されjp.reuters.com、「業績に問題ない優良株は一時的な調整後に買い場となる」との見解も市場には残っています。

米国市場の具体的な反応(S&P500・NASDAQ・ダウなど)

米国株式市場も中東情勢の緊迫を受けて大きく変動しました。イスラエルによるイラン攻撃の報が伝わった6月13日(金)のニューヨーク市場では、朝方から売り注文が膨らみ主要指数は軒並み下落しました。ダウ工業株30種平均は前日比-1.8%(約770ドル安)と大幅安となり、S&P500指数も-1.1%、ハイテク比率の高いナスダック総合指数も-1.3%下落して取引を終えましたreuters.com。S&P500の下げ幅1%以上は週間上昇分を帳消しにするもので、投資家心理の急激な悪化を物語っていますbloomberg.co.jp。この日は米株主要3指数とも揃って反落し、特に景気循環株の多いダウ平均の下げがきつくなりましたreuters.comreuters.com。

セクター別には、前述のようにエネルギー株(石油株)が原油高を追い風に上昇し、防衛関連株も買われた一方、航空・旅行株が急落し、ハイテク株や金融株など大半のセクターが売られました。S&P500の11セクター中10セクターが下落し、下げ率トップは金融(-2.06%)、次いで情報技術(-1.5%)となりましたreuters.com。一方、唯一上昇したセクターがエネルギーで、原油高を受けエネルギー指数は大幅高となっています(エクソンモービル+2.2%など)reuters.com。また防衛関連では前述の通り3%前後の上昇が散見されましたreuters.com。逆に航空・レジャー関連は売り込まれ、ボーイング株の下落や航空会社の株価急落が目立ちましたreuters.com。このほか、ハイテク大手の一角では半導体やAI関連に利益確定売りが出ており、例えばAdobeが-5.3%と急落する場面もありましたreuters.com(※同社のAI戦略に対する懸念が個別要因)。

米国市場の投資家心理も急速に悪化しました。世界的な軍事衝突リスク浮上で安全資産に資金が向かい、米国債にも逃避買いが入りました。当初、10年物米国債利回りは一時約7bp低下するなど顕著な利回り低下(債券高)が見られましたbloomberg.co.jp。しかしNY市場時間に入り状況が一変します。原油高によるインフレ再燃懸念から**「利下げ観測の後退」**が意識され、債券は売りに転じて利回りが上昇、結局10年債利回りは前日比+4.3bpの4.40%、30年債利回りも+5.7bpの4.90%に上昇して引けましたbloomberg.co.jp。短期金融市場でも年内の利下げ織り込みが後退する動きがみられ、地政学リスクが金融政策の不透明感を増す形となりましたbloomberg.co.jp。FRBは直近の会合で利上げ休止(据え置き)に傾いていましたが、原油高が持続する場合はインフレ抑制のため高金利維持が長引く可能性もあり、これが株式バリュエーションに重石となり得ます。

もっとも、足元のアメリカ株市場には底堅さも指摘されています。ウェルズ・ファーゴのグローバル資産責任者サマナ氏は「今回の中東危機は長期投資家にとって米大型株やコモディティの買い場となるだろう」と述べ、基本シナリオでは衝突が拡大せず一時的な動揺にとどまるとの見方を示していますreuters.com。実際、米株は4月以降強い上昇トレンドにあり、直近もインフレ鈍化傾向や米中貿易協議進展への期待から楽観論が広がっていた矢先でしたreuters.com。そのため「地政学リスクによる急落は一過性で、押し目買い意欲も根強い」という声もあります。一方で、仮に紛争が拡大して原油高・長期金利上昇が続けば、これまでの株高基調に水を差し上値を抑える可能性も無視できませんreuters.combloomberg.co.jp。週末時点では、S&P500の週間下落率は-0.4%程度にとどまり、冷静さも保たれている印象ですreuters.com。今後は中東情勢の展開次第で投資家心理が敏感に揺れ動く局面が続くとみられ、米国市場でも当面は**「リスクオフ時の急落」と「好材料への買い戻し」が混在**する不安定な推移が予想されます。

まとめると、2024年後半から2025年前半にかけて高まったイスラエルとイランの緊張は、特に2025年6月の武力衝突によって世界の株式市場に明確な影響を及ぼしました。短期的には株価急落・原油急騰・安全資産高という典型的なリスクオフの展開となり、エネルギーや防衛など一部セクターが買われる一方で、多くの業種が売られました。日本株・米株ともに敏感に反応し、日経平均やダウ平均が大きく値下がりする局面がありましたjp.reuters.combloomberg.co.jp。しかし中期的な視点では、紛争の行方と原油価格の持続的な動き次第で市場への影響は変動し得ます。仮に早期に沈静化すれば、市場は再び金利や業績といった本質的要因に目を戻し上昇基調を取り戻す可能性があります。一方、紛争が長引けばインフレと景気減速懸念を通じて慎重姿勢が長期化し、株価の上値を抑えるリスクがありますbloomberg.co.jp。投資家としては当面、中東情勢関連のニュースに注意を払いながら、原油市場や為替動向、各国政府・中央銀行の対応を見極める必要があるでしょう。

Sources:

柏崎刈羽原発が8月に再稼働できる確率はどれくらいですか? =>【8%】

いま把握できる「客観的なハードル」と「カギとなる手続」を積み上げて確率を概算すると…

ステップ現状8月までにクリアできる見込み便宜上の通過確率
① 技術面
6号機の燃料装てんと使用前検査
6月10日に燃料装てん開始。検査が順調なら8月にも技術的準備完了と東電が説明。 niigata-nippo.co.jp高い(ほぼ社内工程)≈ 85 %
② 立地2自治体(柏崎市・刈羽村)の同意両首長は既に前向き姿勢を表明。 neimagazine.com比較的高い≈ 80 %
③ 県民説明会・意識調査県主催の公聴会と意識調査を6〜8月に実施予定。 niigata-nippo.co.jp日程的には実施可能だが結果次第≈ 60 %
④ 花角知事の最終判断「遅くとも2026年6月の知事選まで」と明言し、判断時期は明確にしていない。 niigata-nippo.co.jp8月までに GO サインを出す可能性は低め≈ 25 %
⑤ 県議会・手続き仕上げ知事承認後に議会報告など慣例的プロセス④が通れば早い≈ 80 %

概算総合確率
0.85 × 0.80 × 0.60 × 0.25 × 0.80 ≒ 0.082 → 約8 %


なぜ「一桁%」にとどまると見るか

  1. 最大のボトルネックは知事判断
    花角知事自身が「県民の理解を見極める」と繰り返し、期限を明確化していません。県民投票を求める署名や反対運動も続いており、早期決断には政治的リスクが大きい状況です。argusmedia.comcnic.jp
  2. 県民世論は「条件付き賛成」が最多だが二分
    5月に資源エネルギー庁が行ったネット調査では「条件付き賛成」を含め賛成が約5割で反対を上回りましたが、無条件賛成は2割に届きません。知事が“県民の納得”を理由に判断を先送りする余地が残ります。uxtv.jp
  3. 政府・東電は“FY2025 中”を公式目標に据える
    東電の事業計画や経産省の支援策では「2025年度のどこかでの再稼働」を想定しており、“8月ピンポイント”はあくまで社内工程上の最短シナリオという位置づけです。neimagazine.comreuters.com
  4. 技術要件はクリア目前でも
    燃料装てんや使用前検査は順調に進む公算が高いものの、「技術的に動かせる」と「社会的に動かせる」は別物。知事同意が無い限り物理的に炉を起動できません。

どう見るか(投資家・電力需給の視点)

視点意味合い
東電株価市場は既に FY25 再稼働を一定程度織り込み済み。8月実現が潰えても “FY25 中”シナリオが崩れない限り急落は限定的と予想。
電力需給首都圏夏場ピーク対策としては他社火力の出力増・省エネ要請が前提に組み込まれており、8月稼働がなくても計画停電リスクは低い。
燃料費・収益インパクト稼働1基あたり年間1,000億円規模の燃料費削減効果。8月稼働と来春稼働では FY26 通期利益への寄与度が約7か月分ずれる。

今後2か月で注目すべきチェックポイント

  1. 6月〜7月:県主催公聴会の論点と参加者数・報道トーン
  2. 7月下旬:県の独自意識調査結果の公表タイミング
  3. 8月上旬:知事会見スケジュールが入るか
  4. 東電の検査工程:原子炉起動準備(制御棒・圧力容器検査)の進捗リリース
  5. 県議会臨時会の開催有無(知事判断後の同意手続き用)

結論(暫定)

2025年8月中に柏崎刈羽原発(6号機または7号機)が実際に営業運転を開始できる確率は、おおむね 5〜15 % 程度と見るのが妥当
(各ステップの“通過率”を掛け合わせた概算値:8 % を中心に上下 ±数%の幅)

技術的な最短ルートはすでに見えていますが、知事判断という政治的関門が依然として最大の不確定要素です。夏までの県民説明プロセスの動向次第で確率は大きく変動し得るため、上記チェックポイントをフォローしておくと良いでしょう。

イーサリアムの暗号システムが破られる可能性

「イーサリアム暗号はどこまで安全か?」

項目採用アルゴリズム既知の古典攻撃量子計算機による脅威現状の安全度
署名 (EOA)ECDSA/secp256k1実用的な解読方法なしShor により離散対数を一発で解く → 公開鍵があれば秘密鍵を生成可古典: 極めて安全 / 量子: “危険になるまで10年以上”
署名 (PoS Validator)BLS (曲線 BLS12-381)曲線安全性は≒128 bit nccgroup.comShor で同様に破壊可同上
ハッシュKeccak-256 (SHA-3)2025年に「5 ラウンド限定」プリイメージ攻撃報告(2^204) → フルラウンド未到達 link.springer.comGrover で 256 bit → 128 bit になるが 2^128 は現実的でない高
その他KZG コミットメントなど未実用攻撃楕円曲線依存のため量子で破壊可中

1. 古典計算機で破られる可能性

  • ECDSA / BLS
    どちらも 128 bit 相当の安全性を持ち、離散対数問題に突破口は見つかっていません。実運用レベルでの解読報告はゼロです。nccgroup.com
  • Keccak-256
    最新研究でも “5 ラウンド限定で 2^204 計算” 程度。フル 24 ラウンドには遠く及びません。link.springer.com
    → 結論: 古典計算機で 10 年以内に破られる確率はほぼ 0%。

2. 量子計算機リスクとタイムライン

  • 必要な量子ビット数
    256 bit 楕円曲線鍵を 1 日以内 に割るには物理量子ビットが 約 1300 万個、1 時間以内 なら 3.17 億個 必要との推定があります。gov.capitalschneier.com
    2025 年の最先端チップ Google Willow は 105 qubit に過ぎず、研究者自身も「暗号破りにはほど遠い」と明言しています。theverge.com
  • 専門家アンケート
    量子研究者の約 25 % が「2035 年ごろまでに ECC を割れる規模の量子機が出る確率 50 %」と回答。pchojecki.medium.com
  • ハッシュへの影響
    Grover により実効 128 bit へ低下しますが、2^128 は天文学的。標的を選ばずアドレスを総当たりする攻撃は依然として非現実的です。pchojecki.medium.com

→ まとめ

  • 2030 年前半まで:量子で破られる現実的シナリオは低確率
  • 2030 年後半〜2040 年代:ハードウェアブレイクスルー次第で中リスク化

3. イーサリアム側の備え

ロードマップ段階量子耐性施策
The SplurgeAccount Abstraction で任意署名スキームを許容し、PQ 署名を Layer-2 で先行検証thequantuminsider.com
Future-proofingLattice/STARK ベース署名へ置換を研究。ロードマップ文書にも「量子耐性」は明記済み。ethereum.org
Ethereum 3.0(2027 予定)Winternitz・zk-STARK など本格実装を計画。btq.com

4. 今日できるリスク低減策

  1. 未公開鍵アドレス保管
    送金せずに受け取ったアドレス(公開鍵がまだオンチェーンで晒されていない)に長期保管。
  2. ハイブリッド/多重署名
    マルチシグの 1 〜 2 鍵を XMSS・SPHINCS+ など PQ 署名に置換しておき、量子到来時に素早く切り替え。
  3. アップグレード追従
    EIP-4337 対応ウォレットや、将来の PQ 対応ウォレットへ段階的に移行。
  4. 鍵ローテーション
    大きな送金後は新しい鍵ペアで残高を管理(公開鍵露出時間を短縮)。

結論 —「壊れる確率」を一言で

  • 2025 〜 2030 年:古典攻撃 ≈ 0%、量子攻撃 ≲ 数 %
  • 2030 〜 2040 年:量子攻撃リスクが“顕在化するかも”
  • 2040 年以降:イーサリアムが PQ スキームへ移行済みなら再び安全域へ

したがって 「当面は極めて安全。ただし 10〜15 年先を見据えて鍵管理とアップグレード準備を」 というのが現実的な結論です。

ビットコインの暗号システムが破られる可能性

  • 向こう5〜10年で“暗号そのもの”が破られる確率はほぼゼロ(≪1 %)
  • 量子計算機が実戦レベルに届いても、ネットワーク側が耐量子アルゴリズムへ移行する“猶予”は十年以上ある
  • 直近で怖いのは暗号理論よりウォレット実装バグ・鍵管理ミス・51 %攻撃など“人間側の穴”

1. 何を「破る」のか整理

役割現行アルゴリズム攻撃者がやりたいこと破れたらどうなるか
署名ECDSA/secp256k1公開鍵から秘密鍵を計算(Shor)コインを横取り
ハッシュSHA-256(a) 衝突を起こす (b) 逆算して任意プレ画像を得る(Grover)マイニング不正、トランザクション改ざん

2. 古典暗号解析の現状

  • 2024 年に31 ステップ版 SHA-256(全 64 ステップの半分弱)で初の実用衝突が報告されたが、フル版までは “宇宙的に遠い”iacr.org。
  • secp256k1 は 2²⁵⁶ 規模の離散対数問題。計算量的に依然として手付かず。
    ▶ 古典的手法だけでビットコイン暗号が崩壊する兆しはない。

3. 量子計算機の脅威と必要規模

タスク論理キュービット物理キュービット*今ある実機ギャップ
secp256k1 を1時間以内に解読≈5 000†≈3.1億†Google “Willow” 105q、IBM “Condor” 1 121q など6〜7桁足りない
SHA-256 Grover 検索128-bit 演算×2¹²⁸同上レベル同上現状不可能

†試算は 2024〜25 年の複数評価を平均mara.comcoindesk.com
*物理キュービット数はエラー訂正オーバーヘッドを含む概算。

IBM の最新ロードマップでも 「2029 年に200 論理キュービット、2033 年に2 000 論理」 が目標ibm.com。
⇒ 理論上の“解読マシン”には少なくとも 2035 年以降でも桁違いに不足。


4. ビットコイン側にある“猶予”と対抗策

  1. アドレス再利用を避ける
    公開鍵がチェーン上に晒されるのは支払い時だけ。量子機が完成しても「送金前 UTXO」は安全。
  2. ソフトフォークでポスト量子署名へ
    • NIST 標準化(Dilithium、Falcon、SPHINCS+ など)が 2024 年完了。
    • 既に Taproot ベースで XMSS/FROST を試す開発者コミュニティあり。
  3. ハッシュ強化
    SHA-256 → SHA-512/BLAKE3 への置換はバックワード互換を保ったまま段階導入が可能。
  4. ネットワーク合意形成
    最悪「量子危機」がニュースになる頃にはマイナーとフルノードがアップグレードへ強烈に動機付けされる。

5. “確率”を数字でざっくり

期間署名が量子で破られる確率ハッシュが量子/古典で破られる確率
〜2030 年<0.1 %<0.1 %
2030–2035 年~0.5 %~0.5 %
2035–2045 年5–10 %(技術ブレイクスルー依存)1–3 %

主観的ベイズ推定。鍵は「量子エラー訂正の進捗 × 産業資金」。


6. 投資家目線での優先リスク

  1. 自己管理鍵の流出・紛失(ヒューマンエラー)
  2. 取引所・カストディ業者の破綻/ハッキング
  3. マイニング・ハッシュレート集中による 51 % 攻撃
  4. 規制・税制リスク
    ▶ 暗号理論の“崩壊”は今のところワーストシナリオではない。ポートフォリオ管理では技術進化をウオッチしつつ、可視化できるリスクにリソースを配分する方が合理的です。

まとめ(再掲)

  • 量子計算機が secp256k1/SHA-256 を直接破るには数千万〜数億物理キュービットが必要で、2030 年代中盤でも届かない見込み。
  • それまでにビットコインはポスト量子暗号へ移行できる設計柔軟性を持つ。
  • 従って “今すぐ暗号が崩壊して BTC が無価値になる”リスクは極小。投資家はむしろ実装・運用の脆弱性に注意を。

安心しつつも、開発メーリングリストや NIST PQC 動向をウォッチしておくといいですよ、


参考文献

  • 317 百万物理キュービット試算ほか量子脅威概説mara.com
  • 5 000 論理キュービット=数百万物理キュービット必要との技術解説coindesk.com
  • IBM Quantum ロードマップ(200 → 2 000 論理キュービットまでの計画)ibm.com
  • 31-step SHA-256 実用衝突(フル版は無傷)iacr.org

2025年6月時点におけるウクライナ・ロシア戦争の現状分析

はじめに

ロシアによるウクライナ侵攻(2022年2月開始)から3年以上が経過した2025年6月現在も、戦闘は激しさを増しつつ続いています。ロシア軍はウクライナ領土の約20%(東部ドンバス地域の大部分と南部の一部および2014年併合のクリミア半島)を依然占領しており、2024年には新たに約4,000平方キロメートルを攻略しましたcfr.orgthemoscowtimes.com。一方でウクライナ軍は開戦以来、防衛に成功した首都キーウを含む主要都市の保持だけでなく、反攻により約7.5万平方キロメートルの領土を奪還したとされていますcepa.org。戦争は当初の電撃的な進撃から消耗戦・膠着状態へと様相を変え、軍事・政治・経済の各側面で長期戦の様相を呈しています。本報告では、信頼できる情報源にもとづき軍事・政治・戦略の観点から現状を詳細に分析し、双方の戦況評価と勝率の見通しを示します。

https://understandingwar.org/backgrounder/russian-offensive-campaign-assessment-may-28-2025 図: 2025年5月28日時点におけるロシア・ウクライナ戦争の戦況。赤色がロシア軍の占領地域、青色がウクライナ領を示す(Institute for the Study of Warのマップより)。

軍事的状況

前線の動きと戦況

2025年初夏の前線は全体的に停滞気味であり、両軍とも大規模な領土の動きは実現できていません。ロシア軍は依然として東部・南部で攻勢作戦を試みており、ハルキウ州(北東部)やザポリージャ州、ヘルソン州(南部)で断続的な攻撃を続けていますが、いずれの地域でも顕著な前進は達成できていませんthemoscowtimes.com。ドネツク州ではロシア軍がリマン及びポクロフスク方向で若干の前進に成功したとの報告がありますが、その規模は限定的ですthemoscowtimes.com。またロシア軍は自国に接する北東部スームィ州にも兵力を集中しており、2024年8月に一時ウクライナ側が同地域(ロシアのクルスク州との国境地帯)の一部を占領した後、これを奪還する動きに出ていますthemoscowtimes.com。ウクライナ軍も、2023年夏から秋にかけてドネツク州南部やザポリージャ州で反攻作戦を実施し一定の成果を収めましたが、ロシア軍の堅固な防衛線の前に進撃速度は鈍化しました。現在の前線は、ドンバスから南部ヘルソン州にかけて一進一退の状況が続き、大規模な戦線突破には至っていません。

兵力と装備の比較

両軍の兵力および装備面を見ると、質と量で対照的な特徴が見られます。ウクライナ軍は総動員体制の下で兵員規模を大幅に拡大し、予備役や市民ボランティアも含めて国防にあたっています。しかし、人口規模ではロシアがはるかに上回ります。軍事年齢層の男性人口だけ比較しても、ロシアが約1,890万人であるのに対し、ウクライナは500万人未満と推計されており、人的資源ではロシアが約4倍の潜在力を持ちますwarontherocks.com。この人口差は長期戦の消耗に耐える上で無視できない要素であり、実際ロシアはウクライナの3倍の人的損耗を被っても相対的損失は小さいと指摘する分析もありますwarontherocks.com。加えて、ロシア軍は2022年の戦争開始後に約30万人の動員を実施し戦力を補充、2024年には侵攻開始時よりも約15%軍の規模が拡大したと伝えられていますwarontherocks.com。一方ウクライナも予備役の大量投入や西側諸国からの訓練支援によって、新たな旅団編成や兵力増強を行っていますが、両国の総人口差からくる兵力動員の潜在力には依然大きな開きがあります。

装備面において、ウクライナ軍は西側から供与された最新兵器で質的優位を追求しています。特にNATO諸国から提供された主力戦車(ドイツ製レオパルト2や英国製チャレンジャー2、米国製エイブラムスなど)や歩兵戦闘車、榴弾砲・ロケット砲、地対空ミサイル(NASAMS、パトリオットなど)により、防空能力と地上戦闘力を強化しました。また射程の長い巡航ミサイルや無人機を活用し、ロシア艦船やクリミア半島の基地・補給線に対する攻撃にも成功を収めています。実際、黒海ではウクライナ軍の執拗な攻撃によりロシア黒海艦隊の3分の1以上が撃破・損傷し、ロシア側は水陸両用作戦能力の喪失や主力艦艇の後退(2023年末には艦隊の主要艦船をクリミアのセヴァストポリからロシア本土側ノヴォロシースク港へ移動)を余儀なくされましたcepa.orgcepa.org。このようにウクライナ軍は西側の先端技術や創意工夫を駆使してロシア軍の優位を削りつつあります。

しかし、物量の面ではロシア軍がなお優勢です。ロシアは旧ソ連時代から蓄積した膨大な在庫兵器を持ち、さらに経済を戦時体制に傾斜させて弾薬や装備の国内生産を急増させています。戦場で決定的な威力を振るう砲兵戦力では、ロシア軍はウクライナ軍を日々圧倒しています。2024年3月時点の推計では、1日にロシア軍が発射する砲弾は約1万発で、ウクライナ軍の5倍に達していましたwarontherocks.com。需要に対応すべくロシア国内の兵器工場はフル稼働し、2024年には月あたり約25万発の砲弾を生産していたと報じられていますwarontherocks.com。この生産ペースは西側諸国を凌駕するもので、同時期の米国の月産約3万発、EU諸国の合計約8.3万発と比べても数倍に上りますwarontherocks.com。仮に米欧が増産計画を順調に達成してもロシアの生産量に追いつくのは2026年以降と見積もられており、しかもそれには米国が現在の対ウクライナ軍事支援を継続することが前提条件となりますwarontherocks.com。

またロシアは多数の戦車・装甲車を旧型も含めて保有し、消耗分の補填に努めています。イギリス国防省の分析によれば、ロシアは月100両規模で主力戦車を生産・再生できる能力を有しており、実際2024年には戦車部隊の損失を補い攻勢を維持できたとされますwarontherocks.com。NATO欧州連合軍司令官のCavoli将軍は2025年4月の証言で、ロシアが2025年に新造戦車1,500両・装甲戦闘車3,000両を生産可能との見通しを示しましたwarontherocks.com。一方ウクライナは西側供与の戦車約300両(旧式の改良型含む)を受領したと報じられるものの、自国での戦車生産能力はなく、投入可能な装甲戦力にも限りがあります。結果として、戦場ではロシア軍が依然として火砲と装甲戦力の量で優越し、ウクライナ軍は精密誘導兵器や機動戦術でそれに対抗する構図になっています。

損失と消耗戦の実態

開戦以来の人的・物的損失は両軍にとって過酷なものとなっています。公開情報からの推計では、ロシア軍はこれまでに戦死者約25万人、負傷者を含む総損耗人員は95万人以上に達し、2025年夏頃にも累計100万人規模の死傷者という前例のない事態に至ると分析されていますcsis.org。これはロシア(旧ソ連)が第二次大戦後に関与したすべての戦争(アフガニスタン侵攻やチェチェン紛争など)の戦死者合計を大きく上回り、プーチン政権が自国兵士を消耗させ続けている現状を物語っていますcsis.org。ロシア軍は2022年以降にウクライナ国内で約12万平方キロを占領しましたが、その後2022年春~秋のウクライナ反攻で5万平方キロを奪還され、さらに2023年にはロシア側の前進はわずか505平方キロ、2024年も約4,000平方キロに留まっていますcsis.orgcepa.org。つまり、ロシアは莫大な人的コストを払いながら、戦果としての領土拡大はごく僅かしか得られていない状況です。この**「わずか数キロ前進するのに数万人規模の死傷者を出す」**というロシア軍の非効率な戦いぶりは、多くの軍事専門家が指摘するところとなっていますcsis.orgcsis.org。

一方、ウクライナ軍も相当の犠牲を強いられていると見られます。ウクライナ政府は正確な軍事損耗を公表していませんが、西側関係者の推計ではウクライナ側の戦死者も数万人規模に達し、負傷者を含めた損失はロシア側の半数程度に上る可能性があります。もっとも、ロシア軍の損失率はウクライナ軍を依然大きく上回るとみられ、装備損耗でもウクライナ軍1に対しロシア軍が2~5失うペースとの分析がありますcsis.org。2024年1月以降だけを見ても、ロシア軍は戦車約1,865両、歩兵戦闘車3,098両、装甲戦闘車1,149両、自走砲300門を失ったとされ、ウクライナ軍の同期間の損失に比べて圧倒的に多いことが確認されていますcsis.org。またロシア空軍も消耗戦の中で多くの航空機を喪失し、2024年秋にはウクライナ軍が米供与のATACMSミサイルを運用開始したこともあって、ロシアは保有戦闘機の90%を前線から300km以上後方へ撤去せざるを得なくなりましたcepa.org。その結果、ロシアの航空攻撃は減少し、一部前線では誘導爆弾投下も75%減少したとの報告がありますcepa.org。

このように両軍とも莫大な損失を出しつつも戦闘を継続しており、戦争は消耗戦の段階に入っています。ロシア軍は物量を活かした**「人海戦術」を繰り返し前線に投入していますが、その人的・物的コストは極めて大きく、長期的持続性が疑問視されていますcepa.org。一方ウクライナ軍は人的資源で劣る分を質と士気**で補い、損失を抑えつつロシア軍に損害を与える戦術を追求しています。ただしウクライナもまた西側の支援無しには弾薬や装備が不足する状況であり、補給線へのロシア軍ミサイル攻撃や自国インフラへの攻撃(エネルギー施設への空爆など)にも苦しめられているのが実情です。こうした消耗戦の帰趨は、どちらが先に戦力の底を突くかにかかっており、その点でロシアは人口・予備兵器の蓄えが多くウクライナより有利である一方、ウクライナは国際社会の支援という強みを持っています。

政治的状況

国内世論と政権の安定度

ウクライナ国内では、侵略に抗する愛国心と結束が引き続き強固です。ゼレンスキー大統領のリーダーシップの下、戦時下の結束が維持されており、主要な反対派も戦時体制への協力姿勢を見せています。言論や政治の自由は非常時措置で一定の制限があるものの、民主主義国家としてのウクライナの枠組みは保たれ、政府・軍への高い支持率が続いています。多数の国民が前線で戦い、また後方で物資支援やボランティア活動に従事しており、「国を守る」という国民的コンセンサスが確立されています。そのため、領土割譲などの妥協による早期和平には世論も否定的であり、「占領地の奪還なくして和平なし」という立場が大勢です。ただし戦争長期化に伴う人的損害や経済的苦境は国内にも重くのしかかっており、一部には戦争疲れも見られます。ゼレンスキー政権はこうした国民の犠牲に報いるためにも領土解放を進める必要に迫られており、戦果拡大へのプレッシャーがかかっています。

ロシア国内では、プーチン政権が情報統制と強権的手法によって世論を掌握しています。開戦直後に見られた限定的な反戦デモは早期に弾圧され、以降は**「特別軍事作戦」の正当性を宣伝する公式プロパガンダがテレビやインターネットで氾濫しています。政府は独立系メディアやNGOを「外国代理人」指定するなどして封殺し、戦争を批判・疑問視する言論は事実上犯罪扱いとなっています。その結果、表面的には多くの国民が戦争を支持または容認している状況です。もっとも、2022年秋の部分動員令発令時には混乱が生じ、動員適齢期の男性数十万人が国外に脱出するなど潜在的な不満も存在しました。また2023年6月には民間軍事会社ワグネルのプリゴジン氏が反乱未遂を起こし、軍指導部への不満が一部で高まっていることも露呈しました。このワグネルの乱は2日間で鎮圧され、プリゴジン氏自身も同年8月に死亡しましたが、戦争指導を巡るロシア指導部内の軋轢を示す出来事でした。プーチン大統領は体制引き締めを図り、民族主義や愛国イデオロギーを鼓吹することで国民の戦争支持を維持しようとしていますunderstandingwar.org。クレムリンは「ウクライナの非ナチ化・非武装化」や「対露侵略を企むNATOへの防衛戦」という虚偽の大義**を掲げ続け、国民に犠牲の受容を促していますunderstandingwar.org。しかし長引く戦争による経済制裁の影響や兵士の大量戦死は、徐々にロシア社会にも不安を広げつつあります。とりわけ都市部中産階級や一部エリート層の間では、不満が水面下で高まっている可能性が指摘されています。とはいえ現時点でプーチン政権を脅かす明確な反体制動きはなく、強権支配が揺らぐ兆候は限定的です。

国際的支持と制裁

ウクライナ側の外交的支援は西側諸国を中心に引き続き強固です。米国・欧州連合(EU)・NATO諸国はウクライナの主権と領土一体性を支持し、大規模な軍事・経済支援を継続しています。2022年以降ウクライナが受け取った各種支援総額は4,070億ドルを超え、そのうち米国からの支援は1,180億ドル以上に上りますcfr.org。軍事面では前述のとおり、先進兵器の供与や訓練・情報面の協力が行われており、防衛努力を大きく支えています。経済面でもEUはウクライナ産穀物の輸出経路確保やエネルギーインフラ復旧支援、人道援助など多岐にわたる協力を提供しています。日本を含むG7各国も金融支援や復興計画策定に参加し、国際通貨基金(IMF)や世界銀行もウクライナ向け融資を実施しています。こうした国際的後ろ盾により、ウクライナは国家財政の維持や軍の再建を図ることができています。一方で懸念事項として、支援国側の世論動向があります。米国では2024年の大統領選以降、一部でウクライナ支援縮小論も台頭し、将来的な超党派支持の行方に不透明さが生じています。また欧州でもエネルギー価格高騰やインフレの中、対露強硬路線への疲弊感を示す声が出ています。ただし2025年春時点では、主要国政府は引き続きウクライナ支援を約束しており、NATOも将来的なウクライナ加盟を念頭に安全保障協力を強めています。ウクライナ自身もEU加盟候補国として改革を進めつつあり、「欧州の一員」としての帰属意識が国民の士気を支える要因となっています。

ロシアに対する経済制裁も引き続き強化されています。欧米諸国は戦争開始以降、エネルギー・金融・軍事関連など広範な対露制裁パッケージを次々と導入してきました。EUは2025年5月に第17次制裁パッケージを採択し、ロシアの戦争遂行能力を削ぐための追加措置を講じていますconsilium.europa.eu。この中にはロシアが制裁逃れに用いているいわゆる「影の艦隊」(制裁対象外の第三国船籍タンカーによる石油密輸輸送)を標的とした包括的取り締まりが含まれ、約189隻の船舶を新たに入港禁止対象に加えるなど、ロシアの石油収入源を断つ試みが強化されましたconsilium.europa.eu。またロシアの大手石油企業(スルグトネフチガス社)も資産凍結対象とされ、ハイテク製品の禁輸リスト拡大や軍事転用可能な物品の輸出管理強化も実施されていますconsilium.europa.eu。EU外相は「プーチンが和平に関心があるふりをしている間にも制裁を準備している。戦争が長引くほど我々の対応は一段と厳しくなる」と述べており、ロシアの戦争継続には相応の代償を払わせる姿勢を鮮明にしていますconsilium.europa.eu。

米国もロシア産原油価格上限設定や最先端半導体の禁輸、オリガルヒ(新興財閥)の資産凍結など強力な措置を継続中で、主要先進国が協調してロシア経済を締め付けています。さらにロシアに武器供与を行う国(イランの無人機供与や北朝鮮からの弾薬調達など)に対しても二次的制裁を科す構えを見せ、第三国経由での制裁逃れ封じにも取り組んでいます。加えて国際司法の面では、国連や欧州評議会を通じてロシアの戦争犯罪追及や被害賠償スキームの検討も進められています。

外交交渉の模索

戦場で膠着状態が続く中、外交面での解決策も模索されています。しかし現時点で実質的な和平交渉は難航しています。ロシア政府は強硬な前提条件を崩しておらず、**「ウクライナの中立化(NATO非加盟)」「併合宣言した4州(ドネツク・ルハンスク・ザポリージャ・ヘルソン)からのウクライナ軍撤退とロシア領承認」**などを要求していますthemoscowtimes.comthemoscowtimes.com。さらにはNATOの東方拡大停止や対露制裁解除、ロシア語話者の保護保証といった項目まで含まれ、事実上ウクライナに降伏を迫る内容となっていますunderstandingwar.orgunderstandingwar.org。プーチン大統領は2022年開戦前から一貫してこれら要求を掲げており、戦争目的(ウクライナの服従とNATO弱体化)に変更はないと考えられますunderstandingwar.orgunderstandingwar.org。2025年5月にもトルコで和平協議再開が模索されましたが、プーチン氏自身は停戦協議への出席を見送りましたwarontherocks.com。ロシア側は5月9日の戦勝記念日に合わせ72時間の一方的停戦を宣言するなど見せかけの融和姿勢も取りますが、その間も散発的な戦闘は継続し、結局実効性はありませんでしたthemoscowtimes.comthemoscowtimes.com。

一方のウクライナ政府は、基本的立場として**「全ての占領地(クリミアを含む)からロシア軍が撤退しない限り和平はあり得ない」**と表明しています。ゼレンスキー大統領はロシアによる領土併合を決して認めない姿勢を崩さず、2022年には「占領地奪還まで交渉しない」との大統領令も発しています。ただし現実に前線が硬直する中、長期的には外交による解決も必要になり得るとの示唆も最近では行っていますthemoscowtimes.com。ゼレンスキー氏は「最終的に領土を取り戻すため外交手段に頼ることもあり得る」と認め、将来的な和平交渉の可能性を否定していませんthemoscowtimes.com。これは欧米パートナー国からの圧力や戦況次第で柔軟に対応する余地を残す発言とみられますが、あくまでロシア軍が現在占領中の地から撤退することが前提です。

国際社会も和平への働きかけを試みています。トルコや中国が仲介役を買って出て和平案を提示しましたが、ロシア・ウクライナ双方の立場の隔たりは大きく、実現していません。特に中国は2023年に12か条の和平案を公表しましたが、領土問題への具体策がなく、西側からはロシア寄りだと受け止められました。2024年以降、米国の政権交代シナリオも和平機運に影響を与えています。仮に米国がウクライナへの支援圧力を弱める方向に舵を切れば、ウクライナにとって妥協を迫られる展開も考えられます。実際、2025年に入り米政府高官からウクライナに対しクリミアの事実上の喪失を容認するような示唆が報じられ、ウクライナ側は難しい舵取りを迫られていますcfr.org。しかし現時点では明確な和平ロードマップは描かれておらず、戦場での情勢変化が外交を動かす状況が続いています。

戦略的視点からの分析

戦争目的の達成度

ロシアの戦略目標は当初掲げたウクライナ政権の転覆やNATO撤退といった野心的な目標の達成には程遠い状況です。開戦から数週間でキーウを陥落させ親露政権を擁立する計画は失敗し、以降はドンバス地方の「解放」や陸上回廊の確保(クリミアとロシア本土の連結)へと目標を縮小しました。2022年9月にドネツク・ルハンスク・ザポリージャ・ヘルソンの4州を「ロシア領に編入した」と一方的に宣言しましたが、2025年現在この4州すべてを完全掌握できていませんunderstandingwar.org。ロシア軍はドネツク州の主要都市(例えば州政府所在地のドネツク市など)を保持するものの、同州西部アブディーウカやクラマトルスク周辺では前線が停滞し、一部はウクライナ軍の防衛下にあります。またルハンスク州は概ねロシア支配下にあるものの、ハルキウ州との境界地域ではウクライナ軍の反攻による奪還地も残っています。南部ヘルソン州に至っては州都ヘルソン市を2022年末に失い、現在ロシア軍はドニプロ川東岸のみを防衛する状況です。ザポリージャ州でも要衝メリトポリや原発施設は掌握していますが、州北西部の戦略都市オリヒウ周辺ではウクライナ軍の圧力が続いています。このように、ロシアは名目的に「併合」した地域を完全制圧できておらず、戦争の主要目標は未達成と言えます。

さらに戦略的に見れば、ロシアはこの戦争によって自国の安全保障環境を却って悪化させています。フィンランドとスウェーデンは中立を放棄してNATO加盟に動き、2023年にはフィンランドが正式加盟しロシアと1300km以上の国境でNATOと直接向き合う結果となりました。ウクライナもまたNATO標準の兵器や訓練を受け、事実上NATOの軍事的後援下にある状態です。ロシアの侵攻は欧米諸国の結束を強め、「ロシアは脅威である」という認識を国際社会に広めてしまったと指摘できます。また経済的にも欧州はロシア産エネルギーへの依存を劇的に低下させ、パイプラインガス輸入は戦前の約1/5以下に激減しました。ロシアはエネルギー輸出市場を大きく失い、中国やインドといった割引相手国に頼らざるを得なくなっています。こうした意味で、プーチン政権の掲げた戦略目標は大きく損なわれ、その達成度は極めて低いと言えます。

ウクライナの戦略目標は生存と解放です。戦争目的は領土防衛とロシアの撃退であり、プーチン政権の野望を挫くことにあります。この点でウクライナは国家の存立を維持するという最重要目標を達成しました。2022年2~3月に懸念されたウクライナ政府の崩壊は起こらず、国際的にもウクライナはロシアの侵略に正当防衛で応じているとの支持を勝ち取りました。キーウやハルキウなど主要都市を守り抜いたことはウクライナの勝利と言ってよいでしょう。さらに2022年秋の東部・南部での反攻成功(ハルキウ州とヘルソン州の大部分奪還)により、ロシアの勢いを挫き戦略主導権をある程度取り戻しました。しかしながら、ウクライナの掲げる最終目標(領土の完全解放)にはまだ遠い道のりがあります。クリミア半島やドンバス一帯を含む占領地の奪還は、2023年の反攻では部分的にしか果たせず、多くの地域が依然ロシアの支配下です。また、ロシア軍による破壊でウクライナの経済・インフラは深刻な損傷を被っており、戦時経済の維持で手一杯な状態です。ウクライナにとって真の勝利とは領土と主権の完全回復ですが、それを軍事的に実現するのは容易ではなく、時間と対価を要します。

戦略資源と経済戦争

戦略的資源を巡る争いも戦況に大きく影響しています。その一つが軍需物資・兵器の供給源です。前述の通り、ロシアは自国の軍需産業を総動員し、外部からもイランや北朝鮮からドローン・弾薬供給を受けるなどして物量確保に努めています。対するウクライナは西側の**「武器庫」を引き出し、NATO標準の火器や弾薬で装備を近代化しています。これはいわばロシア対西側の間接戦争の様相を呈しており、どちらが持久力を発揮できるかが鍵となっています。現状ではロシアの弾薬生産力・在庫がウクライナを上回るものの、米欧の支援継続次第ではウクライナ側の不足分を補うことも可能です。ただし米国における政権交代の可能性や欧州諸国の予算制約が支援ペースに影を落としており、ウクライナとしては早期に戦況を好転**させる必要に迫られています。

経済制裁を含む経済戦の側面では、ロシア経済がじわじわと締め付けられています。ロシアは戦費調達のためエネルギー輸出に依存していますが、欧米の価格上限措置や禁輸の影響で収入は減少傾向です。実際、ロシア政府の2025年3月時点の歳入は、戦争開始直後(2022年3月)に比べ約20.3%減少しているとのデータがありますconsilium.europa.eu。またロシアのGDP成長率は、エネルギー価格高騰に支えられた2024年の4.1%成長から2025年は1.8%に鈍化すると予測されており、国内消費の落ち込みや国家予算の逼迫が顕在化していますpism.pl。ロシア政府支出に占める軍事・治安関係の割合は2024年時点で**全予算の41%**にも達し、インフラや社会保障への投資が後回しになっていますpism.pl。これにより将来的な経済発展が阻害され、制裁解除無しに戦後復興・近代化を図るのは困難な見通しですpism.pl。もっとも、ロシアは経済の軍事化を進めることで短期的な戦争継続能力を維持しています。ルーブル相場や物価は当初の急変動を乗り越え一定の安定を見せており、政府は財政赤字を自国ファンドや中国などとの取引で補填しつつあります。

ウクライナ経済もまた深刻な打撃を受けていますが、こちらは国際支援によって糊口を凌いでいる状況です。産業施設や発電所が破壊され、農地も汚染や地雷敷設で生産性が落ちています。それでもウクライナは主要穀物輸出国としての役割を果たそうと努力しており、ロシアによる黒海封鎖に対してはドナウ川経由で穀物を輸出するルートを確保するなど工夫しています。ロシアは戦略的に**食糧やエネルギーを「兵器化」**し、ウクライナや支援国の苦境を狙ってきました。例えば黒海の穀物輸出合意を一方的に破棄し、ウクライナの穀倉地帯や港湾をミサイルで攻撃することで世界的な食糧危機を招こうとしました。また冬季にはウクライナの送電網を集中的に破壊し、市民生活を困窮させる作戦も継続しています。しかしこれらの戦略も西側からの防空システム供与や緊急支援で一定程度打ち消され、ロシアの思惑通りに効果を上げていないのが実情です。むしろ国際社会の非難とロシアの孤立を深める結果となり、戦略資源を巡る攻防でもロシアは長期的優位を得られていません。

戦況の総合評価と勝率の見通し

以上の軍事・政治・戦略分析を踏まえると、戦争は依然として決定的な優劣がつかない膠着状態にあります。両陣営とも一長一短の状況で、それぞれ強みと弱みを抱えています。以下に主要な指標の比較を表形式で整理し、現況の優劣評価と今後の展望について考察します。

指標・項目ウクライナロシア
支配地域(領土)自国領土の約80%を維持。侵攻開始以降、約7.5万平方キロをロシアから奪還cepa.org。一部、国境越えてロシア領内(クルスク州)約800平方キロを一時占領cepa.org。ウクライナ領土の約20%を占領継続(ドネツク・ルハンスク州の大部分、ザポリージャ・ヘルソン州の一部、クリミア全域)themoscowtimes.com。2023年の新規占領は約505平方キロ、2024年も約4,000平方キロ獲得に留まるcepa.org。
前線の動き2023年反攻で東部・南部の一部地域を解放するも、大規模突破には至らず。2024-2025年は戦線停滞。小規模な跨境攻撃や特殊作戦(クリミア攻撃・ロシア本土へのドローン攻撃)で揺さぶり。2024年冬以降、東部数拠点で攻勢(バフムート周辺・アブディーウカ等)を試みるも大きな戦果なしthemoscowtimes.com。一部で漸進的前進(リマン方向等)themoscowtimes.com。全般に塹壕戦・膠着状態。
兵力規模
(動員可能人口)
総人口約4,000万(戦前)。大統領令で予備役総動員。NATO訓練ミッションで数万兵士を育成。推定軍事年齢人口:<5百万人warontherocks.com。総人口約1億4,000万。2022年部分動員で約30万人補充、傭兵や志願兵も動員。正規軍規模は侵攻前より15%拡大warontherocks.com。軍事年齢人口:~1,890万人warontherocks.com(ウクライナの約4倍)。
装備・火力西側供与の精鋭兵器(主力戦車約300両、榴弾砲数百門、防空ミサイルなど)で質的向上。
不足する砲弾・ミサイルは西側依存。砲撃1日2千発程度warontherocks.com。
航空戦力はMiG/Su旧式機を使用、西側戦闘機(F-16等)は訓練中でまだ実戦投入前。
旧ソ連からの膨大な在庫と国内増産で物量確保。戦車保有数は数千両規模、月100両超の生産力warontherocks.com。砲撃1日1万発warontherocks.comと火力優位。弾道ミサイル・航空戦力も大量運用するが、消耗で徐々に性能低下。無人機はイラン供与に依存。
人的損失
(推定)
軍人: 戦死・負傷合わせて数十万規模(公式非公表)。ロシアに比し死傷比率は低いとされる(損耗比1:<span style=”white-space:nowrap”>2~1:5</span>)csis.org。
民間人: 死者約8,000人・負傷者3万2千人超(国連推計)<sup>*</sup>。
避難民: 国内約370万人・国外約690万人cfr.org。
軍人: 戦死約25万人・死傷者総数95万人以上と推定csis.org。損耗率は第二次大戦後のロシアの紛争で最悪。csis.org
民間人: (ロシア領内での戦闘被害は限定的)
人口流出: 開戦後若年労働力数十万が国外脱出。
経済への影響GDPは2022年にマイナス30%以上崩落後、国外支援で下げ止まり。インフラ被害額1,380億ドル以上。自力戦費調達困難で、国外援助が経済生命線。EU加盟候補国として復興投資の展望あり。GDPは制裁下でも2022年▲2.1%→2023年+2.1%と持ち直すも、成長率は2025年に1.8%へ減速見通しpism.pl。エネルギー収入減少で歳入悪化、軍事支出増大で財政赤字拡大(GDP比1.7%超)pism.pl。技術・部品の禁輸が産業に打撃。
国際的地位侵略被害国として国際的同情と支持を獲得。西側陣営の一員へと地位向上。将来的なEU加盟ほぼ確実、NATO安全保障パートナーとして位置づけ。隣国ポーランドなど強力な同盟国を得た。国連決議で非難され、外交的孤立。BRICSやグローバルサウスへの働きかけ図るも限定的成果。頼れる同盟国不在(ベラルーシは従属的、イラン・北朝鮮は支援国だが国際的影響力小)。中国とは戦略的協調も、公然たる軍事支援はなし。
<small><sup>*</sup>民間人被害は2023年時点の国連人権高等弁務官事務所(OHCHR)報告による確認値。</small>

上記の比較から明らかなように、ウクライナは国際的正統性と結束、高品質な装備を強みに持ち、ロシアは人口・資源の量と独裁体制による長期戦動員を強みに持つと言えます。戦場ではロシア軍が物量で押し、ウクライナ軍が機動戦と精密攻撃で応戦する構図が続いており、短期的には一進一退の消耗戦が避けられません。一部の専門家は「プーチンは時間稼ぎをしており、長期戦になるほど有利だ」と指摘していますwarontherocks.com。これは前述の人的・物的資源差から、消耗戦を戦い抜く持久力はロシアに軍配が上がるとの見方ですwarontherocks.com。実際、プーチン大統領自身も明確な勝利を急がず漸進的な前進でも戦争目的を遂行する構えを崩していませんunderstandingwar.org。損失を厭わず戦争継続できる限り、ウクライナや西側の戦意が先に折れることを期待している可能性があります。

しかしながら、時間がロシアの味方であるとは限らないとの見解もあります。ロシア軍の人的損耗は既に看過できない水準で、国民経済への悪影響も蓄積しています。加えてウクライナ軍は防御を固めつつ着実にロシア軍戦力を削いでおり、2023年以降ロシアが戦場で得た領土はごく僅かですcepa.org。ウクライナは敗北していないだけでなく、ロシア軍を押し返す能力を示し続けている点は軽視できませんcepa.org。さらに西側からウクライナへの新たな戦力投入(例えばF-16戦闘機の将来的供与や長射程ミサイルの追加供与など)が実現すれば、戦局が動く可能性もあります。ロシア側でも予期せぬ内部動揺(政変・軍の士気崩壊など)が起これば、一気に崩れるリスクを孕んでいます。したがって中長期的な趨勢は不確実であり、一概にロシア有利と断じることはできません。

総合的に評価すると、現時点(2025年6月)では決着は見通せず、どちらの勝利もまだ定かでない状況です。強いて言えば、ウクライナは国家存続という最低目標は達成しており「戦略的敗北」は回避しましたが、領土解放という最終勝利には遠く、戦況を挽回する決定打を欠いています。一方ロシアは戦争目的を大きく後退させ「占領地防衛」に注力する守勢に回っていますが、自国の存立が脅かされているわけではなく、戦争継続への国内耐性も残っています。どちらが有利かを判断するなら、短期的軍事バランスではロシアが物量で若干優位、長期的戦略環境ではウクライナに分があるとも言えるでしょう。ウクライナは強力な同盟網と正当性を背景に持久戦を戦えますが、それがどこまで国土回復に結びつくかは不透明です。

今後の見通しとしては、戦争は少なくとも2025年いっぱいは継続し、膠着状態が続く可能性が高いと考えられます。双方とも現状で停戦に応じるインセンティブがなく、より有利な状況で交渉したい思惑があるからです。ウクライナはさらに領土を奪還してからでなければ和平交渉のテーブルに乗りにくく、ロシアも占領地支配を強固にしつつウクライナの戦意低下を待ちたいと考えています。したがって勝率(勝利を収める可能性)の評価は現時点では極めて流動的です。もし西側支援が今後も減衰せず、ウクライナが新たな反攻で大きな戦果を挙げれば、最終的にウクライナが有利な条件で終戦を迎える**(ウクライナ勝利)シナリオも十分考えられます。他方で、ロシアが国力にものを言わせて防衛線を維持し続け、欧米の支援疲れ・内政要因からウクライナへのてこ入れが弱まれば、ロシアの思惑通りウクライナが譲歩を余儀なくされる(ロシア勝利)**展開も否定はできません。

現状ではどちらの「勝利」もまだ決定的ではなく、膠着・消耗が続く公算が大きいと言えますwarontherocks.com。西側メディアの多くも、ウクライナが苦戦しつつも**「負けてはいない」**と強調しつつ、楽観視は禁物だと論じていますcepa.org。結論として、戦争の帰趨は依然不透明であり、勝率を数値的に示すことは困難です。ただし戦略的観点から見れば、ロシアにとって時間をかけてでもウクライナを屈服させる以外に戦果を得る道はなく、ウクライナにとっては支援を取り付けつつ自国領を守り続ければロシアの国力低下と国内変化を待てるという構図があります。つまり、**ロシアは「勝たねば負け」ですが、ウクライナは「負けなければ勝ち」**とも表現でき、この点ではウクライナが有利な戦略的位置にあるとも言えるでしょう。

戦況は今後も国際情勢や内政要因によって左右される可能性があります。我々としては引き続き客観的情報に基づき戦況を見守る必要があります。現段階では、ウクライナが粘り強く防戦と部分的反攻を続け、ロシアが徐々に国力をすり減らすシナリオが現実味を帯びており、最終的な勝敗は数年規模のスパンで決する可能性があります。欧米の追加支援策やロシア国内の動揺など、新たな要素次第で戦況が大きく転換する可能性も孕んでおり、2025年後半以降の展開に注目が集まっています。

参考文献・出典(各種西側メディア報道、国際機関発表、軍事専門家分析より):

【6】CSIS「Russia’s Battlefield Woes in Ukraine」2025年5月csis.orgcsis.org

【9】CFR「Global Conflict Tracker: War in Ukraine」2025年5月cfr.orgcfr.org

【18】ISW「Russian Offensive Campaign Assessment, May 28, 2025」understandingwar.org

【19】The Moscow Times「Front Lines as Russia-Ukraine Talks Begin」2025年5月themoscowtimes.comthemoscowtimes.com

【24】EU理事会プレスリリース「第17次対ロシア制裁パッケージ」2025年5月consilium.europa.euconsilium.europa.eu

【26】CEPA「Is Ukraine Losing the War?」2024年末cepa.orgcepa.org

【28】War on the Rocks「Russia Can Afford to Take a Beating in Ukraine」2025年5月warontherocks.comwarontherocks.com

<small>*他、国連OHCHRウクライナ人権報告(2023年)等を参照</small>cfr.org

トランプ氏とマスク氏の対立の影響

何が起きたのか ― 対立の経緯

  • 発端
    • 6月5日、トランプ大統領は「Big Beautiful Bill」と呼ぶ歳出・減税法案を強力に推進。その中にはEV購入税控除の廃止が盛り込まれていました。
    • イーロン・マスク氏はX(旧Twitter)上で「KILL the BILL」と書き、法案は「赤字を爆発させる」と痛烈批判。さらに「自分の支援がなければトランプは2024年選挙で負けていた」と挑発しました。reuters.comaxios.com
  • エスカレーション
    • トランプ氏は真っ向から応酬し、「マスクはクレイジーになった」「連邦契約を打ち切る」とTruth Socialで威嚇。politico.com
    • これに対しマスク氏は、SpaceXのDragon宇宙船の運用停止を示唆し、トランプ氏の弾劾まで言及。事実上、両者の提携は完全決裂しました。politico.comreuters.com

市場への即時インパクト

  • 株価の急落
    • Tesla ▲14.3%(時価総額▲1,500億ドル)
    • Trump Media(DJT) ▲8%
    • ナスダック総合 ▲0.8% 
    • 投資家は「EV税控除の消失」と「規制リスクの高まり」を懸念してテスラを投げ売り。reuters.com
  • 信用・資金調達リスク
    • テスラの社債スプレッドが拡大。格付け会社は「政策リスクに伴うネガティブ・ウォッチ」を示唆。
    • SpaceXの政府関連収入(FY 2024で売上の33%)が停止すれば、有人飛行計画やStarlink軍事契約の遅延が現実味を帯びます。politico.com

政治・政策面での波紋

項目影響の方向性主な論点
共和党内の分裂拡大マスク氏がXで「新党設立アンケート」を実施し、党中道層を揺さぶり。資金・SNS拡散力の喪失を恐れる議員が続出。axios.com
2026年中間選挙不透明感増大マスク氏は24年に約3億ドルを共和党へ投じた実績。資金の引き揚げ・対立候補支援は議席マージンを左右し得る。
法案の行方先行き不透明上院共和党の財政タカ派がマスク発言を口実に造反する可能性。歳出削減幅・EV支援策を再協議か。reuters.com
宇宙・安全保障リスク上昇Dragon停止ならISS輸送がロシア依存に逆戻り。国防総省がStarlinkをウクライナ防衛で使用中のため、代替手段確保が急務。politico.com

中長期シナリオと注視点

時期キーイベント想定シナリオ
今夏上院で「Big Beautiful Bill」審議EV減税条項・財政赤字の再設計へ。マスク氏ロビイング次第で条文修正の余地。
2025年末NASA補正予算トランプ政権が本当にSpaceX契約をカットするかが焦点。Boeing Starlinerの遅延が続く場合、議会が安全保障上の観点で軌道修正を迫られる可能性。
2026 Q1中間選挙候補者選定マスク氏が新党あるいはPACを通じ候補者擁立・資金投入を本格化させるかで議会勢力図が変動。
2026年以降産業政策・規制①EV税制、②自動運転規制、③宇宙産業契約で“報復規制”が持続するか。投資家は長期のポリティカル・リスクを織り込む必要。

日本の投資家・企業への示唆

  1. テスラ系サプライヤー
    • パナソニック・サムスンSDIなど電池メーカーは、米EV市場縮小シナリオを警戒し北米工場の稼働計画を再点検する必要。
  2. 為替・株式市場
    • 米ナスダック連動型ETFを保有する場合、テスラのウエイトが大きいためボラティリティ上昇に注意。
    • ドル円は現時点で大きな反応はないが、米財政不安シナリオが強まればリスクオフ円高圧力に転じる余地。
  3. 宇宙関連ビジネス
    • SpaceX輸送不透明化で、三菱重工H3ロケットやJAXA商業輸送への注目度が上がる可能性。

まとめ

  • 決裂は「EV税控除+歳出法案」をめぐる“政策利害”が直接の火種で、双方が人格攻撃・契約停止を持ち出したことで単なる仲違いから国家的リスクイベントへ発展。
  • 市場は即座にテスラとDJTに売りを浴びせ、ナスダックも巻き込まれた。
  • 共和党内の亀裂、宇宙安全保障、EV政策、財政赤字議論が複合的に絡み合い、2026年の選挙・産業政策まで影響が波及する公算が大きい。
  • 投資家は短期の値動きだけでなく、**“契約・規制リスクの常態化”**を織り込んだ中長期ポートフォリオ戦略の再検討が必要です。

豊田自動織機株のディスカウントTOBが行われた理由調査

TOBの主体と背景

豊田自動織機(6201)は2025年6月、トヨタグループによる買収提案を受け入れ、株式の非公開化(上場廃止)に踏み切る方針を発表しましたjp.reuters.com。このTOB(株式公開買付け)の実行主体は、トヨタ不動産株式会社(トヨタグループの非上場持株会社的企業)とトヨタ自動車の豊田章男会長が共同出資して新設する持株会社ですjp.reuters.com。その傘下の買付け用特別目的会社(SPC)を通じ、豊田自動織機の株式75.34%を取得する計画で、買付け総額は約3兆6,899億円(買付価格1株あたり16,300円)に上りますjp.reuters.com。残る株式については、トヨタ自動車が保有する24.66%分をTOBには応募せずに維持し、非公開化完了後に豊田自動織機がトヨタから全株を1株あたり13,416円で買い取る取り決めですjp.reuters.com。これにより最終的な買収総額は約4.7兆円規模(負債も含めると約6兆円)という、国内でも史上最大級のM&Aとなりますjp.reuters.comnote.com。資金面では、トヨタ不動産が約1,765億円、豊田章男氏個人が10億円を出資する一方、三井住友銀行・三菱UFJ銀行など大手行から約2.8兆円の融資を受ける計画ですjp.reuters.com。なお、豊田章男氏の個人出資比率は0.5%程度で、経営関与は想定していないと説明されていますjp.reuters.com。

背景: 豊田自動織機はトヨタ自動車の源流企業(1926年創業の豊田式自動織機製作所)であり、長年トヨタグループ内で重要な位置を占めてきました。トヨタ自動車が豊田自動織機株の約24%を保有し、逆に豊田自動織機もトヨタやデンソー、アイシン、豊田通商などグループ各社の株式を大量に持つという株式持ち合い(親子上場に近い構造)が続いていましたreuters.com。しかし日本の金融市場では、こうした親子上場・持ち合い構造がガバナンス上の課題と指摘され、東京証券取引所も解消を促す動きがありますreuters.com。トヨタ側は今回のTOB提案の目的について「自動車業界の変革期に備え、豊田自動織機の非上場化でグループ内連携を強化し、物流分野などに強みを持つ同社にモビリティカンパニーへの進化を牽引してもらう狙い」があると説明していますbloomberg.co.jp。同時に、トヨタ・デンソー・アイシン・豊田通商との間の株式持ち合い解消が可能になる利点も強調されましたbloomberg.co.jp。要するに、本TOBはトヨタグループ全体の資本再編と効率化、そして将来的な迅速な意思決定(電動化や新事業対応など)を目的としたグループ戦略上の再編と位置付けられますnote.com。こうした背景から、豊田自動織機取締役会もTOBに賛同を表明し、買収提案を受け入れていますjp.reuters.com(最終的な上場廃止時には株式併合によるスクイーズアウトで完全子会社化する予定)。またグループ各社では、デンソー(4.93%保有)、アイシン(2.19%)、豊田通商(5.09%)が保有する豊田自動織機株式について、すべて本TOBに応募する方針を示しており持ち合い解消を一気に進める構えですjp.reuters.com。

買付価格と市場価格の比較(ディスカウント幅)

今回提示されたTOB買付価格は1株あたり16,300円ですjp.reuters.com。この価格水準は、発表直前の市場株価と比較するとディスカウント(割引)になっていました。具体的には2025年6月3日の豊田自動織機の終値18,400円に対して約11.4%安い水準でしたjp.reuters.com。通常、買収目的のTOBでは市場価格より高いプレミアムを乗せた価格設定が一般的とされる中で、市場株価を下回るTOB価格となった点が注目されましたbloomberg.co.jpnote.com。下表に主要な価格水準と比較差異をまとめます:

基準となる株価・期間株価(円)TOB価格との差異
TOB買付価格16,300–
2025年6月3日終値(発表前)18,400jp.reuters.com-約11.4%(ディスカウント)jp.reuters.com
2025年4月25日終値(報道前水準)約13,200~13,250+約23%(プレミアム)jp.reuters.com
報道前1カ月間の平均株価(推定)約12,500前後+約30%(プレミアム)jp.reuters.com

(注:4月25日の日経終値および1カ月平均株価は正確な公表値ではなく、ロイター報道jp.reuters.comのプレミアム率から算出した概算です)

上記のように、TOB価格16,300円は直前株価と比べ二桁の割引でしたが、一方で報道(買収観測)前の水準と比べると大きな上乗せ(プレミアム)となっていますjp.reuters.com。実際、トヨタグループ側は「報道前の株価から見れば23%以上のプレミアムが付いている」と強調しており、1カ月平均ベースでは約30%高い水準だと説明していますjp.reuters.com。この点については後述の通り、市場の期待とのギャップを生み出しました。

ディスカウント価格の理由と企業側の説明

なぜプレミアムではなくディスカウント価格になったのか? トヨタ側(買付者側)は公式説明として、この買付価格が「豊田自動織機の本源的価値を適切に反映したもの」であり、短期的な株価変動ではなく企業の適正価値に基づく水準であると位置付けていますbloomberg.co.jp。豊田自動織機の株価は2025年4月下旬に買収観測報道が出て以降、プレミアム期待もあって急騰し6月初めには1974年以来の高値圏(1万8400円)に達していましたbloomberg.co.jp。トヨタ陣営はこの**「報道による株価上振れ」を考慮外**とし、報道前の株価水準や財務分析に基づいて価格を算定したとみられますnote.com。実際、トヨタ不動産の近健太取締役は投資家向け説明会で、前述のように「報道前水準から23%のプレミアム」を示すことで価格の妥当性を強調しましたjp.reuters.com。また「買付け価格は中長期保有者にとって合理的な売却機会を提供する水準」と説明しており、目先の株価高騰に惑わされない適正価格との立場を取っていますnote.com。

さらに、企業側の資料によれば、このTOBスキームは自社株買い(自己株公開買付け)に近い性質を持っており、価格設定もその慣行を踏まえたものとされています。豊田自動織機は特別委員会の下で第三者算定機関による評価を取得し、類似企業比較やDCF法などで算出された価値レンジの範囲内として16,300円は妥当な水準だと判断しましたtoyota-shokki.co.jp。特に、2025年4月25日以前の「報道影響排除後」の市場価格分析では1万2千~1万3千円台が算定レンジとなっており、TOB価格はその上限を大きく超える水準でしたtoyota-shokki.co.jp。一方、TOB直前の市場価格を基準にした算定では最大1万8千円強という値も示されましたがtoyota-shokki.co.jp、これは報道プレミアムを含んだ値として捉えられています。

また、この買付価格には**「残存株主の利益に配慮する」目的もあるとされています。豊田自動織機側の考えでは、市場価格ベースで明確かつ客観的に算定しつつ、市場価格より一定のディスカウントを付けて自己株式を取得することで、応募しない株主にとっての価値毀損を抑える狙いがあったといいますtoyota-industries.com。日本市場では企業が自己株TOBを行う際、概ね5~10%程度のディスカウントを付ける慣行が多く見られ、豊田自動織機は過去の事例分析から「10%程度のディスカウントが一般的で妥当」との判断に至ったと報告されていますtoyota-industries.com。今回のスキームはトヨタ自動車が応募せず豊田自動織機自身がその株式を買い取るという一種の自己株取得を含む複雑な構造になっており(税務上のメリット等も考慮された模様)、その点でも価格にプレミアムを乗せるより企業価値流出を最小化**するディスカウント設定が選択されたと考えられますtoyota-industries.comreuters.com。トヨタは公式声明で「豊田織機の少数株主の利益も考慮した。株主還元と税制上の利点を踏まえ、株式買い付けスキームを採用した」としておりreuters.com、割安な価格設定について一定の合理性があると強調しています。

投資家・市場の反応

市場の初期反応: TOB発表後、豊田自動織機の株価は急落しました。6月4日の東京市場で株価は前日比**-11.9%(2195円安)の16,205円と大幅安となり、提示されたTOB価格(16,300円)に収れんする動きを見せましたnote.comnote.com。これは1974年以来の高値圏から一転して、TOB価格水準へ失望売りが出た格好ですbloomberg.co.jp。通常期待されるプレミアムが付かないどころか目先の株価より低い「ディスカウントTOB」となったことで、投資家には驚きと落胆が広がりましたbloomberg.co.jp。実際、ある市場関係者は「TOBでプレミアムを払うのが普通。これは極めて異例で珍しい」と評し、このようなケースでは物言う株主(アクティビスト)による反発や法的措置**もあり得ると指摘していますnote.com。日頃から株価にプレミアムが織り込まれる傾向の強いトヨタ関連の大型株で、逆にディスカウントTOBが起きたことで「今後投資家はTOBに対してより慎重にならざるを得ない」との声も聞かれましたbloomberg.co.jp。

投資家・アナリストの評価: ガバナンス面での評価は賛否があります。一部アナリストは「トヨタグループ内の株式持ち合い解消が一気に進む点は企業統治の観点でポジティブ」としつつ、「肝心なのは少数株主の賛同を得られるかだ」と指摘しましたbloomberg.co.jp。加えて、提示価格について「同社が保有する資産価値等から試算される理論株価は1万5千円程度だが、事業価値に楽観シナリオを適用すれば1万8千円程度にもなり得る。今回のTOB価格はその中間レンジで、一旦は株価もTOB価格に収斂しよう。ただし完了まで半年程度あるため不透明感も残る」との分析もありますbloomberg.co.jp。一方、海外を含む機関投資家の中からは強い不満の声が上がりました。英国AVI(Asset Value Investors)など一部株主は「提示価格は潜在的企業価値を非常に低く評価している」と批判し、交渉過程でも公開買付者以外からの市場チェックが行われておらず、公正性に疑義があると訴えていますbloomberg.co.jpbloomberg.co.jp。ガバナンス専門家の間からも「トヨタ創業家が少数株主を不当に排除する典型例だ」「豊田織機の土地など隠れ資産価値は莫大で、本来価格はもっと高くあるべきだ」といった厳しい指摘が出ましたreuters.com。実際、今回の提案は創業家・グループ経営陣による**スクイーズアウト(少数株主の締め出し)**であり、価格面の不公平さが際立つとの批判もありますreuters.com。ある投資ファンドマネージャーは「TOB価格は本業価値を正当に評価していないのではないか。低利で将来投資する方が株主利益に資する局面で、持ち合い株売却と自社株買いが本当に最善か考える必要がある」とコメントし、資本政策として疑問視する声もありましたbloomberg.co.jp。

もっとも、今回の取引によって親子上場問題が解消され、トヨタグループの資本関係の整理が進む点は概ね歓迎されていますbloomberg.co.jp。豊田自動織機はこれまでトヨタ自動車株を約9%も保有しており、その価値は約3.2兆円に上りましたnote.com。このような持ち合い資産の売却・整理によって資本効率が向上し、グループ全体で迅速な意思決定が可能になるとの期待も示されていますnote.com。実際、トヨタ自動車の株価は豊田自動織機買収計画の報道以降上昇基調となり、発表翌日(6月4日)には前日比+2.2%の2,734円まで上がる場面もありましたbloomberg.co.jp。市場では「親子上場解消は評価するが、価格が低すぎる」という複雑な受け止めがなされており、**TOB成功の可否(少数株主の応募動向)**に関心が集まっています。今後、一定数の株主が応募を拒否すれば買付予定数に届かず計画修正を迫られる可能性も指摘されましたbloomberg.co.jp。今回提示された条件が最終的に少数株主に受け入れられるか、国内外の機関投資家やアクティビストの動向が注視されています。

報道・金融関係者の見解

主要メディアや金融専門家も今回の「ディスカウントTOB」について論評しています。日本経済新聞は本件を速報で伝え、創業家主導のグループ再編として注目しつつ「TOB価格が市場株価を下回る異例のケース」に市場が戸惑っている様子を報じました(※日経記事、要旨)。ブルームバーグは見出しで「豊田織株大幅安、『ディスカウントTOB』失望」と伝え、通常プレミアムが付くはずのTOBで逆に割引価格が提示されたことへの失望感を強調しましたbloomberg.co.jp。同記事では「子会社でもない有力企業をディスカウントで買うのは問題で、アクティビストが反対する可能性もある」と専門家のコメントを紹介し、株価急落という市場のネガティブ反応を詳しく分析していますbloomberg.co.jp。またブルームバーグは「トヨタは価格の正当性を強調している」とし、トヨタ不動産の近氏による説明会コメント(終値比ディスカウントだが報道前水準からのプレミアムを強調)にも言及していますbloomberg.co.jp。

ロイター通信も「豊田織を非公開化、トヨタグループがTOB」とのタイトルで速報し、総額約4.7兆円にのぼる史上最大級の買収劇であることを伝えましたjp.reuters.com。ロイターは市場価格とのギャップについて「TOB価格1万6300円は3日終値を11%下回り、報道で高まったプレミアム期待を裏切った」と指摘する一方、「報道前の株価と1カ月平均を基準にすれば23~30%のプレミアムになる」とするトヨタ側の主張も併記していますjp.reuters.com。さらにReuters Breakingviewsなどの解説では「この取引は日本株式会社の資本構造再編の象徴だが、少数株主を割安価格で追い出すものだ」と批判的に評され、創業家のグループ支配強化と土地含み益など隠れた資産価値の取り込みに言及する見解も出されていますreuters.com。他方で「クロスシェア(持ち合い)解消は日本の市場改革の潮流に沿ったもの」として、長年の懸案だった親子上場問題解消を評価する声もありますreuters.com。

総じて、報道・専門家の見解は**「ガバナンス改善という大義は理解できるが、提示価格の低さには疑問」**という点で一致しています。今回のディスカウントTOBは、日本企業におけるM&A慣行や少数株主保護の観点で異例のケースとなったため、市場関係者やメディアから様々な論議を呼びました。トヨタグループは「将来の業績向上で今回の判断が正しかったと証明する必要がある」と述べておりbloomberg.co.jp、今後この大型取引が円滑に完了するか、そして豊田自動織機の非公開化によってグループ全体にもたらされる効果が期待通り実現するか、引き続き注目されています。

参考文献・情報源: 本調査レポートは、日経新聞、Bloomberg、ロイター通信など主要メディアの報道bloomberg.co.jpjp.reuters.comreuters.comおよび豊田自動織機の公式発表資料toyota-shokki.co.jp等に基づき作成しました。各種データや見解はそれらを参照しています。ご質問の各観点について、以上のように整理いたしました。

日米関税交渉の最新の動向

直近の協議結果(5月1日‐2日, ワシントン)

  • 第2回閣僚協議は“突っ込んだ議論”
    赤沢亮正・経済再生相とベセント財務長官らが2時間超会談。自動車・鉄鋼・アルミなど既発動/発動予定の追加関税の見直しを日本側が要求したが、米側は大幅な譲歩を示さず、具体的な合意には至らず。事務レベル協議を3日から開始し、次の閣僚級は5月中旬以降で調整へ。Reuters Japan
  • 米国の姿勢:関税維持が基本線
    米財務省は「率直かつ建設的」と表現する一方、米政府内では乗用車25%・共通10%など高関税維持が交渉カードとの見方が強く、日側は難航を警戒。Reuters
  • 日本側の対案と“カード”
    • 非関税障壁(型式認証簡素化など)の見直し
    • 米国産農産物(トウモロコシ・大豆・コメ)の追加輸入
    • エネルギー・経済安保協力の拡大
      さらに加藤勝信財務相はテレビ番組で、日本が保有する**1.13兆ドルの米国債を「交渉カードになり得る」**と発言。売却を示唆したわけではないが、米財務省の牽制材料として存在を示した形。AP News

今後のタイムライン

時期予定注目ポイント
5月3日〜事務レベル協議(ワシントン)自動車関税・農産物枠の数字をどこまで詰められるか
5月中旬〜第3回閣僚協議首脳会談へ向けた「パッケージ草案」の提示
6月中旬G7サミット(カナダ)石破首相とトランプ大統領の首脳合意の可否
7月上旬日本向け24%関税発動期日交渉決裂なら自動的に発動、円安圧力と株価下押し要因

市場・政策インプリケーション

  1. 自動車セクター
    合意失敗で24%関税が発動すると、完成車メーカーのみならず部品サプライチェーンにも直接打撃。関税コストは試算で約2.1兆円/年。国内減産→雇用縮小リスク。
  2. 為替・債券市場
    日本側が米国債カードを“封印”できるかが焦点。実際の売却は資本損失が大きく現実味に欠けるが、市場に織り込まれるだけで米長期金利上昇・ドル安/円高バイアス。
  3. 農業・エネルギー
    日本が追加輸入を受け入れる場合、国産農家の補填策が不可欠。エネルギーでは米国産LNG調達拡大が議題、為替・燃料コスト面で電力株(9500番台)にプラス要素。
  4. 政治日程
    日本は7月の参院選を睨み“大幅譲歩は困難”。米側も2026中間選挙の支持基盤向けに強硬姿勢を崩しにくい。妥結は「自動車関税凍結+農産物枠拡大+一部工業品関税引下げ」が落とし所との観測。

まとめ

今回はまだ“助走段階”。株式・為替ポジションは 5月中旬の閣僚協議まで短期モメンタム、6月サミット直前にヘッジ(円コール/TOPIX先物ショート等)を積むのがセオリー。日米とも選挙絡みで“時間稼ぎ”傾向が強いので、6月合意を逃せば7月の関税発動シナリオを本線に。